Highlight
Gemeinsam erfolgreich – unser valantic Team.
Lernen Sie die Menschen kennen, die mit Leidenschaft und Verantwortung bei valantic Großes bewegen.
Mehr über uns erfahrenvalantic-Viewpoint
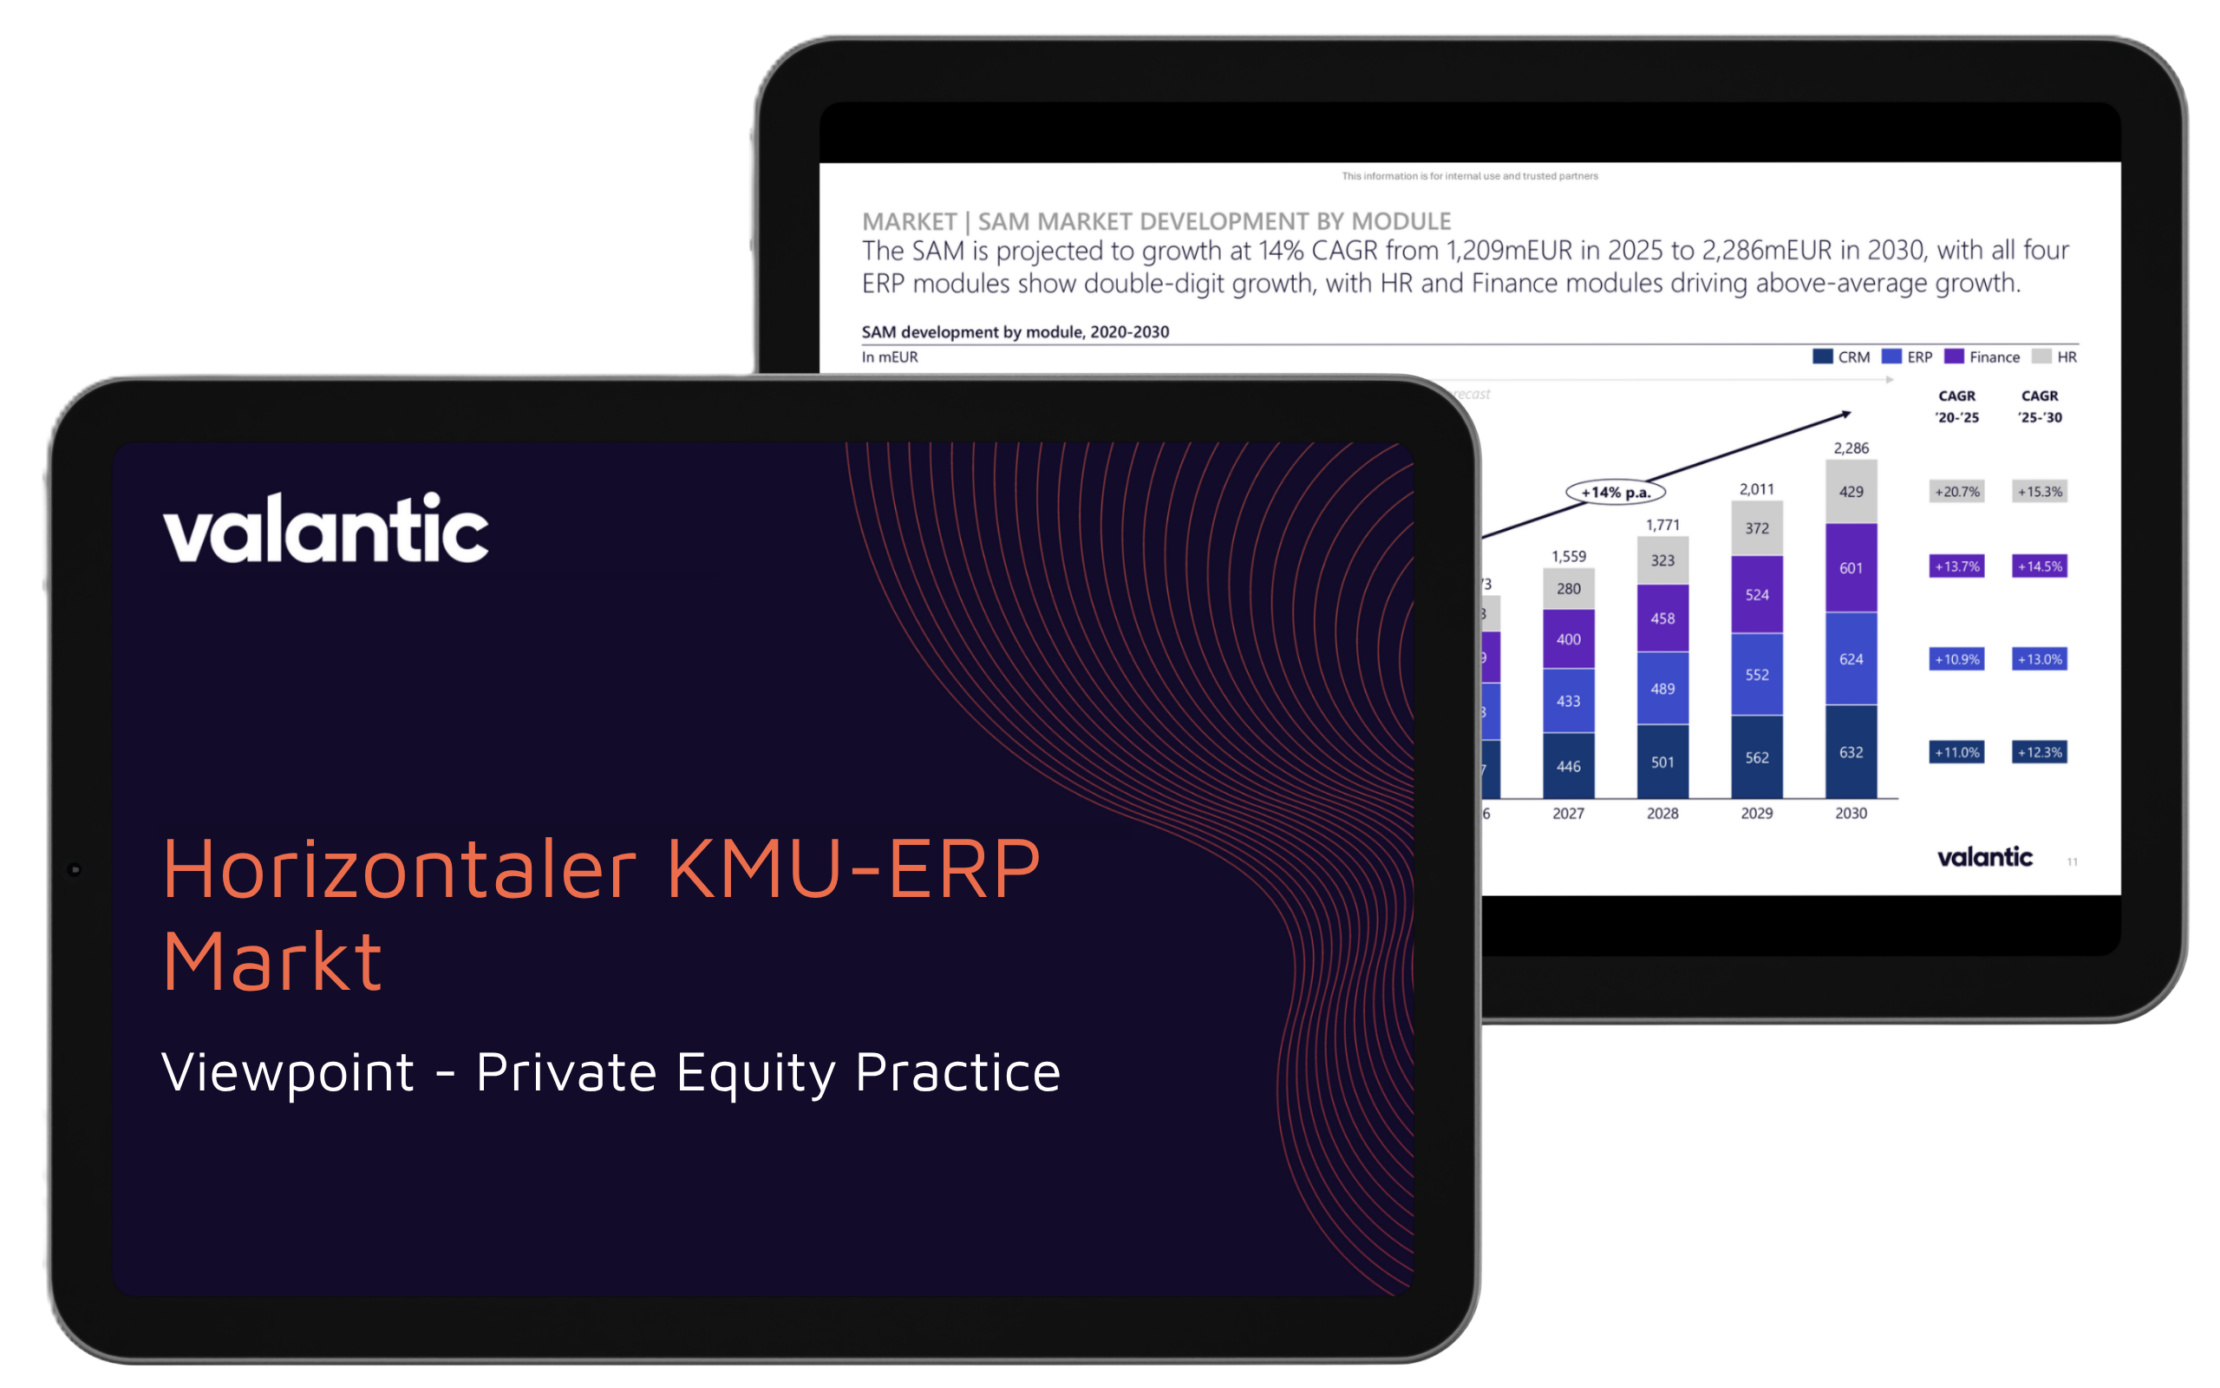
Der horizontale ERP-Markt für kleine und mittelständische Unternehmen (KMU) in Deutschland wird sich bis 2030 nahezu verdoppeln. Erfahren Sie, wie ERP-Adoption, Kunden-Lock-in und KI die Wirtschaftlichkeit der Anbieter verändern.
Dies ist ein Auszug aus unserem Viewpoint zum deutschen horizontalen KMU-ERP-Markt. Kontaktieren Sie uns, wenn Sie mehr über Marktdynamik, Geschäftsmodelle, Wettbewerbslandschaft, den Einfluss von KI und Wachstumstreiber in diesem Markt erfahren möchten.

~14% CAGR
prognostiziertes Marktwachstum zwischen 2025 und 2030
86%
der befragten KMU-Anwender bewerten den Aufwand eines ERP-Wechsels als hoch
+10–20%
Preispotenzial pro Kunde allein durch heutige KI-Funktionen
Executive Summary
Der horizontale KMU-ERP-Markt in Deutschland hat 2025 ein Volumen von ~1,2Mrd.€ und soll bis 2030 auf ~2,3Mrd.€ wachsen, bei einer CAGR von ~14%. Haupttreiber ist die erstmalige ERP-Einführung bei bislang unterversorgten KMU. Unterstützt wird sie durch den Fachkräftemangel, durch SaaS-Modelle mit geringeren Implementierungshürden und durch die E-Rechnungspflicht. Einmal eingeführt, bleiben Systeme ein Jahrzehnt oder länger im Einsatz, weil Finanzmodule und deutsche Compliance-Anforderungen einen Wechsel zu einer risikoreichen Entscheidung machen.
Die Anbieterlandschaft in der DACH-Region ist mit mehr als 300 Anbietern stark fragmentiert. Compliance-Tiefe schützt etablierte Anbieter vor KI-nativen Neueinsteigern, doch der Abstand zwischen KI-progressiven Playern und Legacy-Anbietern mit veralteten Technologie-Stacks wächst. Lock-in sichert die installierte Basis. Erstanwender, der größte Wachstumspool, entscheiden dagegen nach Usability und KI-Reife. KI setzt Seat-basierte Lizenzen und Implementierungsgebühren unter Druck und eröffnet zugleich neue nutzungs- und ergebnisbasierte Umsatzpools. Am besten positioniert sind Anbieter, die gezielte Vertikalisierung, eine überzeugende KI-Roadmap und einen rechtzeitigen Wechsel zu SaaS verbinden. Sie können überproportional vom Wachstum profitieren und sind die attraktivsten Ziele für Investoren.
Die erstmalige ERP-Einführung bei unterversorgten KMU treibt ~60% des Marktwachstums.
Compliance-getriebener Lock-in schützt etablierte Anbieter vor KI-nativen Neueinsteigern, während der Abstand zwischen KI-progressiven und Legacy-Anbietern wächst.
KI verlagert die ERP-Monetarisierung von Seat-basierten Lizenzen hin zu nutzungs- und ergebnisbasierten Preismodellen.

Christoph Nichau
Partner & Managing Director
„Unsere Daten zeigen, dass Anbieter, die früh von Seat-basierten auf nutzungsbasierte Preismodelle umstellen, KI in echtes Umsatzwachstum verwandeln können.“
Der horizontale KMU-ERP-Markt in Deutschland befindet sich im strukturellen Wandel. Der Wechsel von On-Premise zu SaaS beschleunigt sich. Der Cloud-Anteil an den Installationen soll von ~25% im Jahr 2025 auf ~45% bis 2030 steigen, weil KMU Server-Hardware, IT-Wartung und manuelle Updates loswerden wollen. Die E-Rechnungspflicht wird zwischen 2025 und 2028 stufenweise eingeführt und zwingt KMU, ihre Rechnungsstellung zu digitalisieren. Für viele wird diese Umstellung zum Auslöser, ein integriertes System einzuführen. Legacy-Anbieter mit On-Premise-Lösungen geraten zunehmend unter Druck, weil ihre veralteten Stacks kaum KI-Funktionen oder eine wirtschaftliche Multi-Tenant-Architektur bieten können. Das ebnet den Weg für Konsolidierung. KI wirkt in beide Richtungen: Sie untergräbt die klassische Pro-Seat-Lizenzierung und ermöglicht zugleich ergebnisbasierte Monetarisierung durch Agenten, die Backoffice-Aufgaben übernehmen. Cloud-native Anbieter bauen zudem Vorteile auf, die sich durch anonymisierte, kundenübergreifend gebündelte Daten mit der Zeit verstärken.
Key Takeaways:
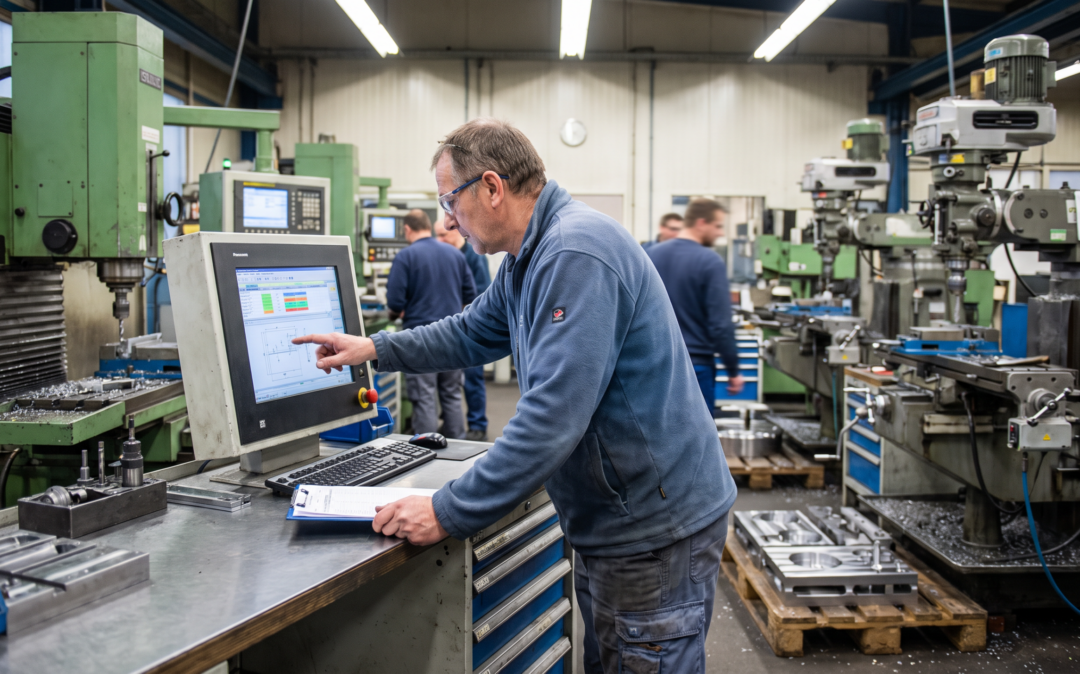
Das Wachstum im horizontalen KMU-ERP-Markt entsteht vor allem durch Neueinführungen, nicht durch die Verdrängung von Wettbewerbern. Bereinigt um die Branchen und Module, die horizontale ERP-Lösungen adressieren können, soll die ERP-Adoptionsrate deutscher Unternehmen von ~13% im Jahr 2025 auf ~19% bis 2030 steigen. Das entspricht rund 60% des gesamten Marktwachstums. Der Rest entfällt auf steigende Umsätze pro Kunde und eine wachsende Zahl an Unternehmen. Das größte ungenutzte Potenzial liegt bei Kleinstunternehmen mit weniger als zehn Beschäftigten, von denen ~85% noch ohne horizontale ERP-Lösung arbeiten. Mittelgroße Unternehmen mit 50 bis 249 Beschäftigten machen dagegen den Großteil des absoluten Volumens aus. Drei strukturelle Katalysatoren stützen diese Nachfrage. Fachkräftemangel und Margendruck zwingen KMU, Backoffice-Prozesse zu automatisieren. SaaS-Modelle senken die Implementierungshürden. Die E-Rechnungspflicht macht Compliance zum Kaufauslöser. Für Kunden ist Usability das wichtigste Auswahlkriterium, noch vor Integration und Support. Zudem stehen Käufer KI zunehmend offen gegenüber, auch wenn die meisten ihrem aktuellen Anbieter nur begrenzte KI-Fähigkeiten zuschreiben. Die Nachfrage ist also vorhanden, muss aber noch von Anbietern mit einem überzeugenden Angebot aktiviert werden.
Key Takeaways:
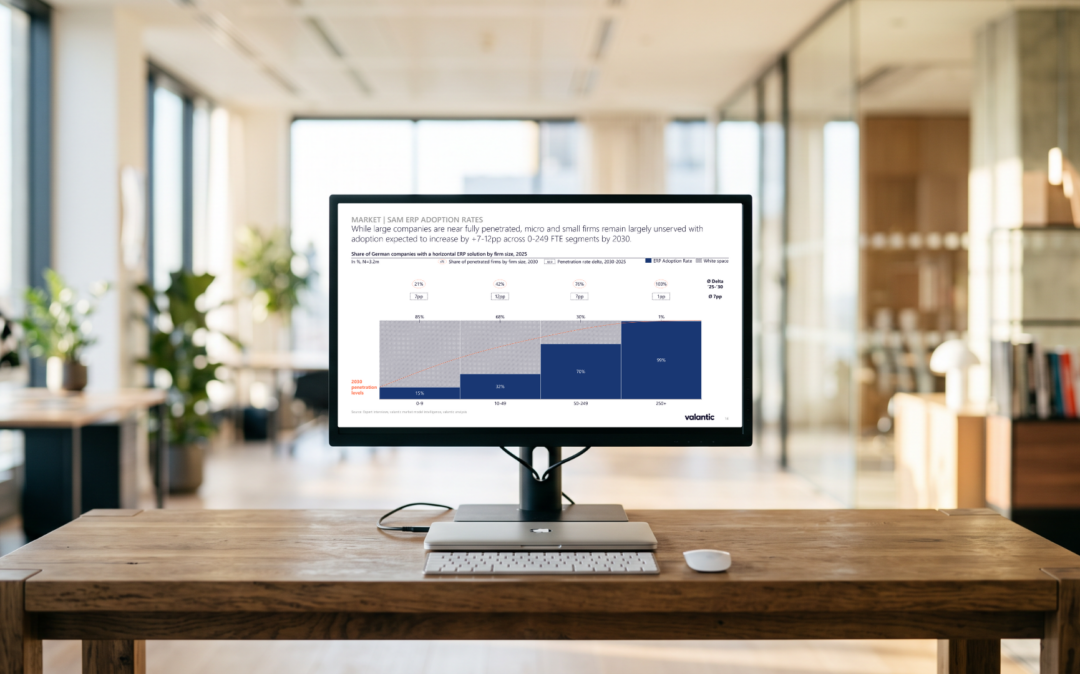
Unsere Anbieterdatenbank umfasst 328 ERP-Anbieter in der DACH-Region. Davon konkurrieren ~80 als horizontale Full-Suite-Anbieter um KMU-Kunden. Sechs Gruppen prägen den Markt:
Die Anbieterstruktur ist stabil: Nur wenige neue Systeme kommen hinzu, und installierte Systeme bleiben ein Jahrzehnt oder länger im Einsatz. KI-native Neueinsteiger stellen kurzfristig keine ernsthafte Bedrohung dar, weil deutsche Compliance-Anforderungen die Hürden hoch legen. Das größere Risiko geht von KI-progressiven etablierten Anbietern aus, die sich weiter von Legacy-Anbietern absetzen.
Key Takeaways:
Horizontale KMU-ERP-Anbieter erzielen ihre Umsätze meist aus einer Kombination von Lizenzen oder Subscriptions, Wartung sowie einmaligen Implementierungs- und Customizing-Leistungen. Mehr als die Hälfte der KMU-Kunden nutzt noch klassische Lizenz- und Wartungsmodelle, die SaaS-Migration hat also noch einen weiten Weg vor sich. Die Wertschöpfungskette hängt stark von branchenkundigen Vertriebsteams und Partner-Ökosystemen ab. Die Gewinnung eines Kunden dauert drei bis sechs Monate, Implementierungen laufen oft sechs bis zwölf Monate. Einmal eingeführt, bleiben Systeme in der Regel zehn Jahre oder länger im Einsatz. Finance ist das am weitesten verbreitete Modul und sichert die Kundenbindung, weil Anforderungen wie DATEV, ELSTER, GoBD und E-Rechnung eine Migration zu einer risikoreichen Entscheidung machen. Kunden mit integriertem Finanzmodul wandern bis zu dreimal seltener ab als Kunden ohne. In kleineren Unternehmen liegt die Buchhaltung häufig bei Steuerberatern, die mit DATEV arbeiten. Deshalb wirkt die Bindung über das Finanzmodul bei größeren KMU am stärksten. Preisstrukturen und Pakete variieren stark, und branchenspezifische Tarife sind verbreitet. Vertikalisierte Angebote erzielen typischerweise einen Preisaufschlag von 20–30% gegenüber horizontalen Lösungen, in stark regulierten Branchen wie Pharma und Medtech sogar bis zu 100%.
Key Takeaways:
Anbieter, die schneller wachsen wollen als der horizontale KMU-ERP-Markt, verfügen über vier Hebel. Der erste ist die KI-Monetarisierung. Unsere Analyse gliedert KI-Funktionen in drei Stufen:
Die Zahlungsbereitschaft steigt mit dem messbaren geschäftlichen Nutzen, vor allem mit eingesparten Personalkapazitäten. Einfache Assistenten vergleichen Kunden dagegen mit günstigen allgemeinen KI-Tools. Über diese Stufen hinaus bieten Agenten, die komplette Backoffice-Aufgaben übernehmen, das größte Potenzial, beginnend in Finanzen und Buchhaltung. Nur ~14% der deutschen ERP-Anbieter bieten heute KI-Copilots an, was Raum für Differenzierung lässt.
Die Marktprognose berücksichtigt KI bereits konservativ: über jährliche Listenpreiserhöhungen von etwa 6–7% pro Modul, die Experten teilweise auf KI-Funktionen zurückführen. Eine Verschiebung hin zu kleineren Kunden dämpft dabei den durchschnittlichen Umsatz pro Kunde. Experteninterviews deuten auf weiteres Potenzial hin. Heutige KI-Funktionen ermöglichen Preiserhöhungen von 10–20%. Agenten könnten über nutzungs- und ergebnisbasierte Preismodelle deutlich mehr erschließen und so den Druck auf Seat-basierte Lizenzen und Servicegebühren ausgleichen.
Der zweite Hebel ist die Vertikalisierung: ein gezielter Go-to-Market, kombiniert mit branchenspezifischen Funktionen, die Preisaufschläge rechtfertigen. Der dritte ist die Migration der installierten Basis zu SaaS. Sie vereinheitlicht die Preisgestaltung und erhöht nach Abschluss die Wechselkosten. Schließlich bietet die fragmentierte Landschaft Buy-and-Build-Potenzial: Legacy-Anbieter, denen ein kostspieliger Architekturumbau bevorsteht, werden zu Konsolidierungszielen für finanzstarke cloud-native Plattformen.
Key Takeaways:
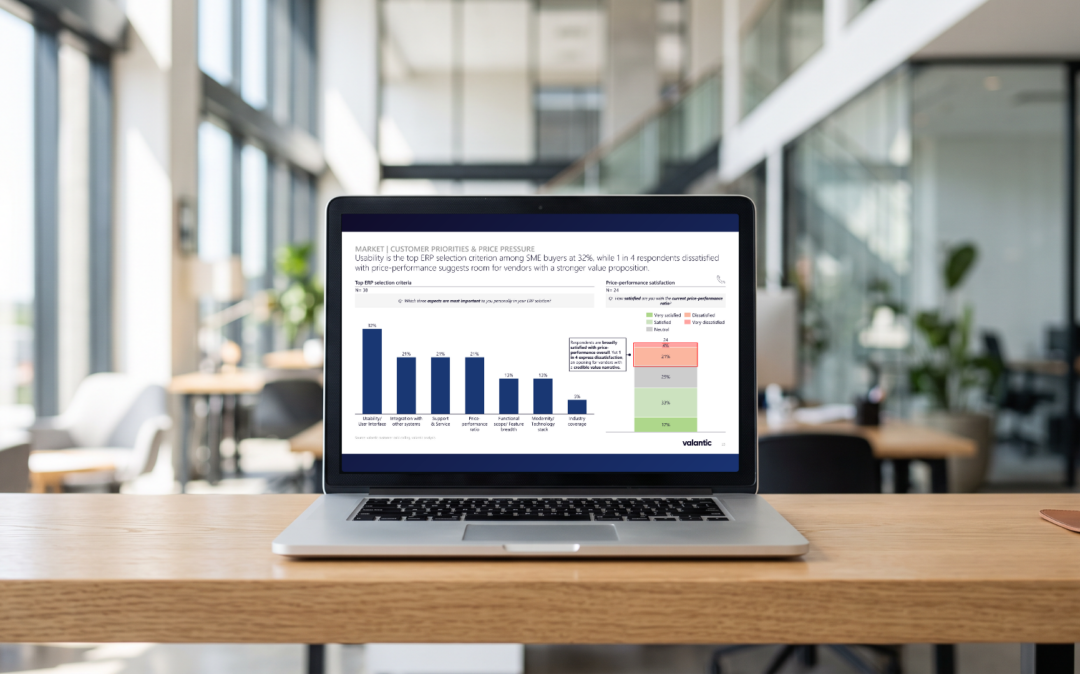
Sie möchten die vollständige Analyse? Der vollständige Viewpoint zum horizontalen KMU-ERP-Markt ist auf Anfrage verfügbar. Der typische Umfang umfasst Marktgröße, Markttrends und -treiber, Wettbewerbslandschaft und Wettbewerber-Benchmarks, Geschäftsmodelle, den Einfluss von KI sowie Wachstumshebel.
Christoph Nichau
Partner & Managing Director
Private Equity Practice
Jan Dingerkus
Partner & Managing Director
Private Equity Practice
Khalid Ouaamar
Managing Director
Private Equity Practice