Highlight
Gemeinsam erfolgreich – unser valantic Team.
Lernen Sie die Menschen kennen, die mit Leidenschaft und Verantwortung bei valantic Großes bewegen.
Mehr über uns erfahrenvalantic-Viewpoint
Strengere EU-Effizienzvorgaben verändern den Markt für Hersteller von Industrieventilatoren und Lüftungsanlagen. Zertifizierte Nischen zahlen sich bald mehr aus als Massenware.
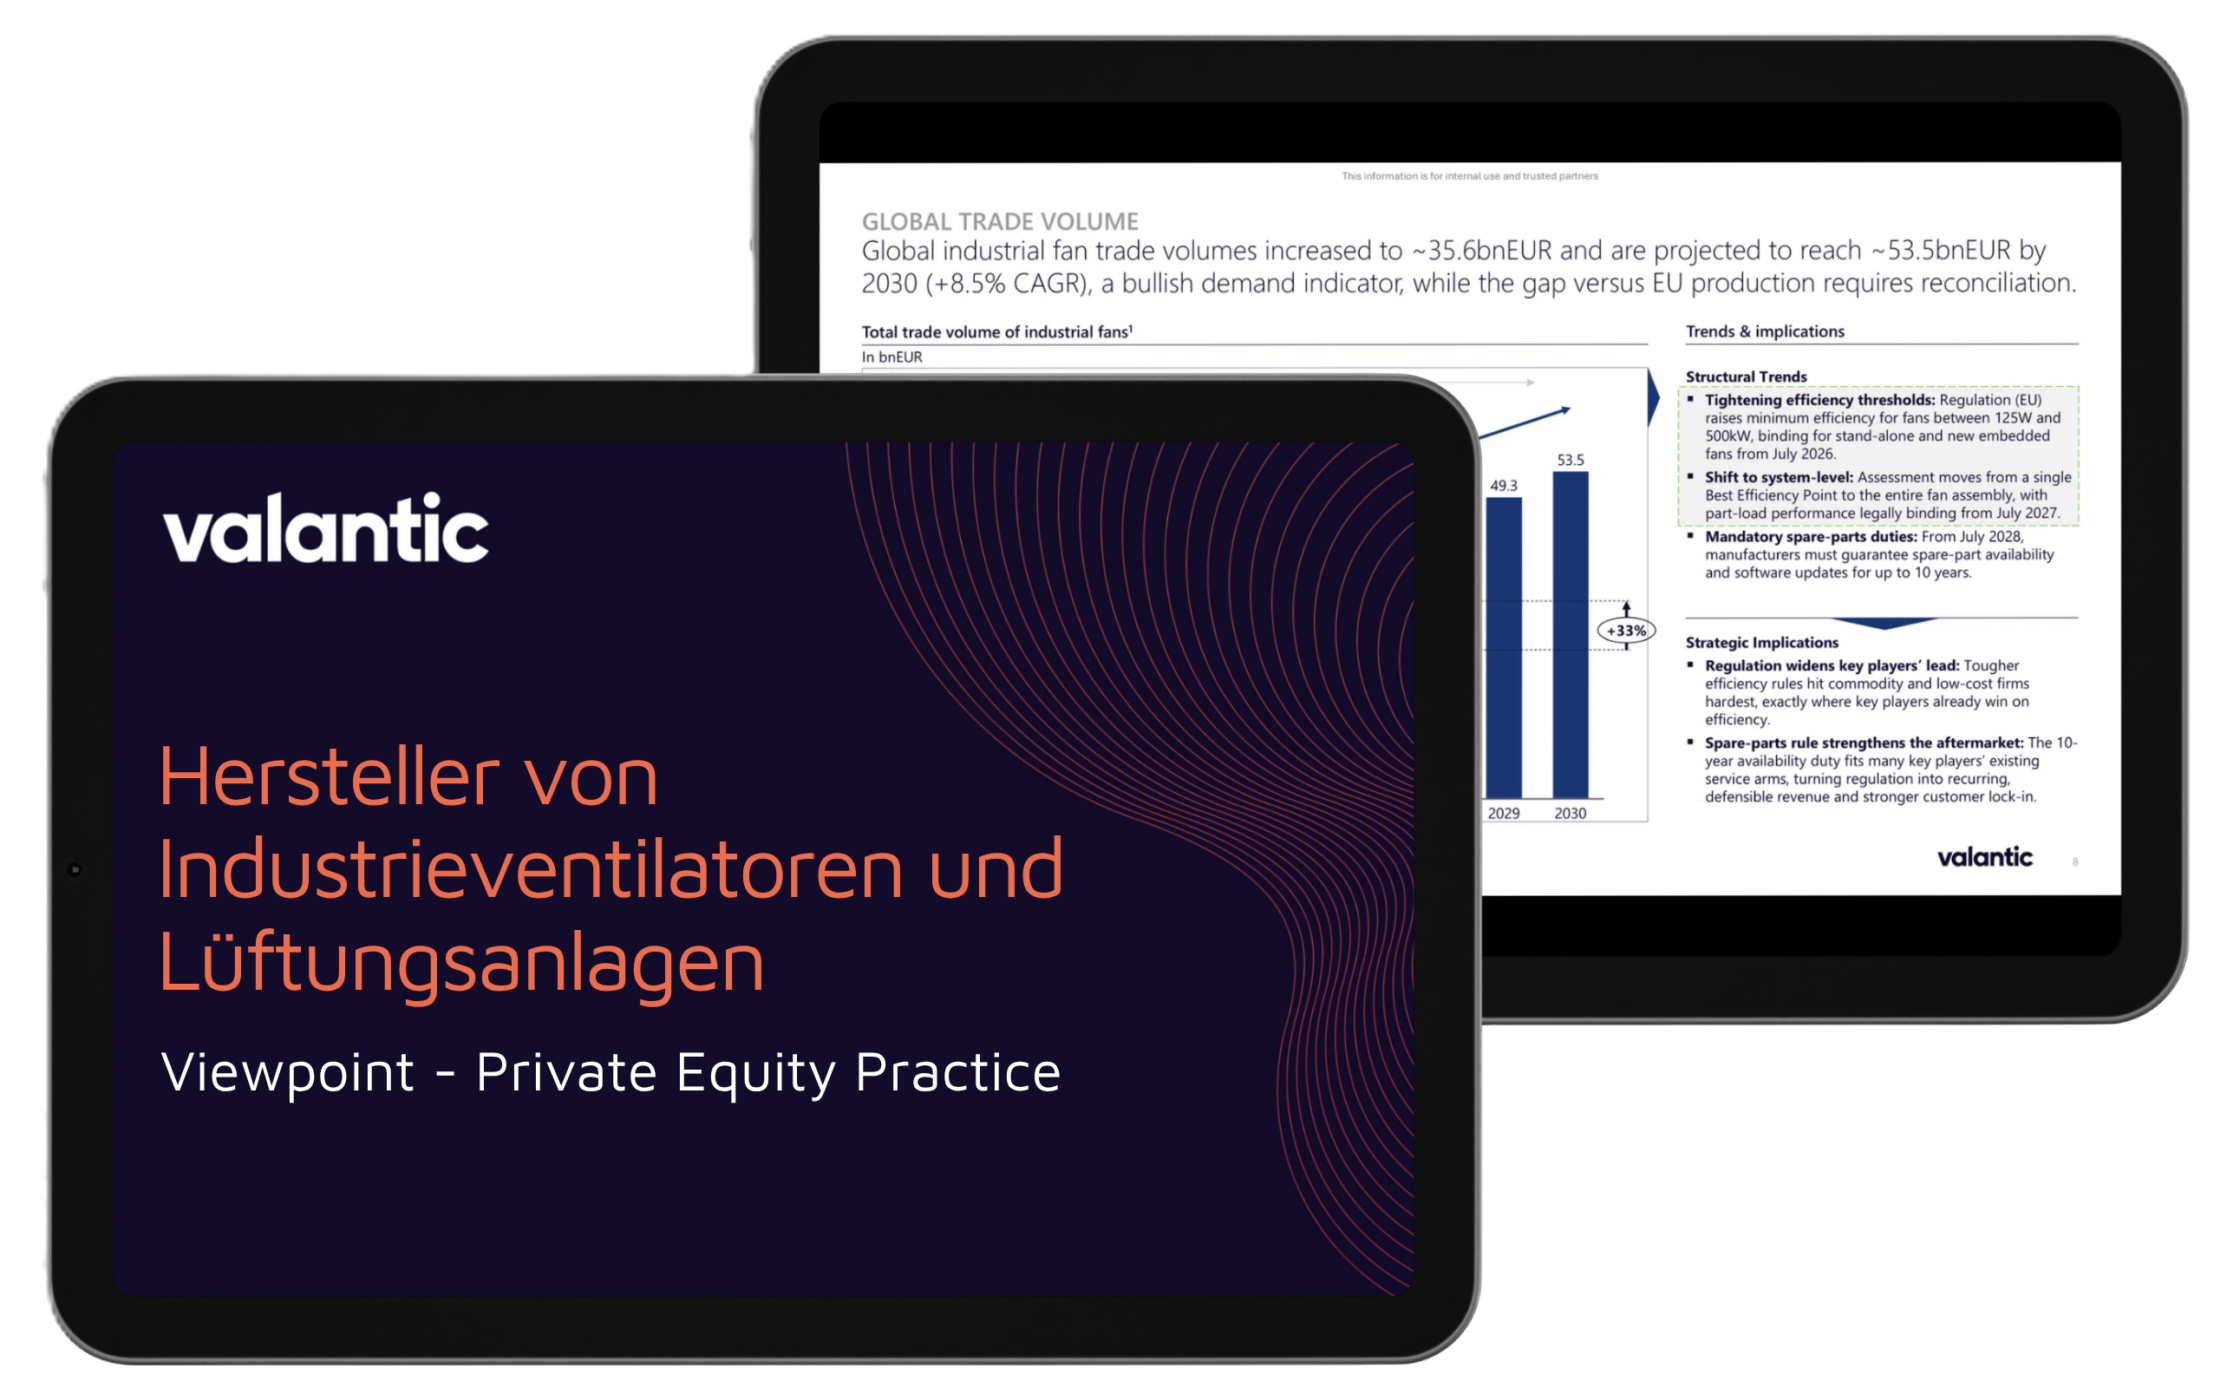
Dies ist ein Auszug aus unserem Viewpoint zu Herstellern von Industrieventilatoren und Lüftungsanlagen. Kontaktieren Sie uns, wenn Sie mehr über die Marktdynamik, regulatorische Treiber, das Geschäftsmodell, die Wettbewerbslandschaft und das Buy-and-Build-Potenzial in diesem Markt erfahren möchten.

~3,8Mrd.€
Marktgröße für Industrieventilatoren in der EU im Jahr 2025
~4% CAGR
Erwartetes Wachstum des EU-Marktes von 2025 bis 2030
~53,5Mrd.€
Prognostiziertes globales Handelsvolumen für Industrieventilatoren bis 2030
Executive Summary
Hersteller von Industrieventilatoren und Lüftungsanlagen agieren in einem großen, resilienten Markt, der sich stetig in Richtung technisch anspruchsvoller Hochleistungslösungen entwickelt. Axialventilatoren treiben das Produktwachstum. Projekte in Tunnelbau, Verteidigung, Kernenergie, Schiffbau und Biogas schaffen eine Nachfragebasis, die mehrere Investitionszyklen überdauert. Die EU-Ecodesign-Verordnung ist in Europa der entscheidende Markttreiber: Strengere Effizienzgrenzwerte, eine Bewertung auf Systemebene und die Pflicht zur Ersatzteilverfügbarkeit legen die Messlatte für Anbieter von Massenware und Low-Cost-Anbieter höher.
Der Wettbewerb teilt sich in breit aufgestellte europäische Großanbieter, Design-to-Order-Spezialisten, auf eine einzelne Nische fokussierte Engineering-Häuser und asiatische Herausforderer, die in preissensible Segmente eintreten. Der Wert liegt in individuell gefertigten, zertifizierten Ventilatoren für sicherheitskritische Anwendungen. Dort bilden Zertifizierungen, belastbare Referenzen und lokale Engineering-Nähe dauerhafte Eintrittsbarrieren. Die Geschäftsmodelle kombinieren einmalige Projektverkäufe mit einem wachsenden Aftermarket aus Ersatzbeschaffung, Ersatzteilen und Service. Für Investoren sind die vielversprechendsten Wachstumshebel der Ausbau des Aftermarkets, ein fragmentiertes Universum an Add-on-Zielen, der Zugang zu neuen Branchen und die Expansion nach Asien über kosteneffiziente Produktion in Indien.
Effizienzregulierung vergrößert den Abstand zwischen spezialisierten Engineering-Anbietern und Anbietern von Massenware oder Low-Cost-Produkten.
Nur wenige Anbieter verbinden Design-to-Order-Kompetenz mit Breite über mehrere geschäftskritische Nischen hinweg.
Eine fragmentierte Landschaft mittelständischer Anbieter und aktives Transaktionsgeschehen sprechen für glaubwürdige Buy-and-Build-Strategien.

Jan Dingerkus
Partner & Managing Director
„Unsere Analyse zeigt: Die EU-Effizienzvorgaben machen technische Tiefe zum stärksten Wettbewerbsvorteil im Markt für Industrieventilatoren.“
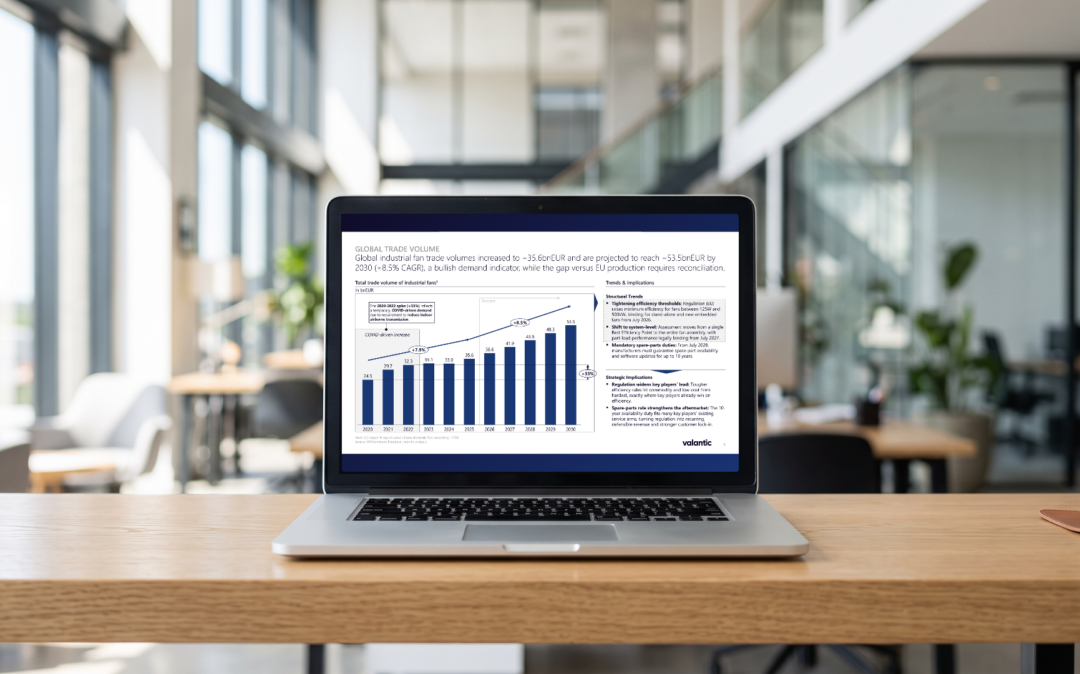
Der EU-Markt für Industrieventilatoren erreichte 2025 ~3,8Mrd.€ und soll bis 2030 auf ~4,6Mrd.€ wachsen, ein stetiges Wachstum von ~4% CAGR. Unter dieser soliden Gesamtzahl verändert sich der Mix. Axialventilatoren wuchsen zwischen 2020 und 2025 mit ~5,8% CAGR am schnellsten, und ihr Wachstum soll sich weiter beschleunigen. Radialventilatoren und andere Bauarten legen dagegen langsamer zu. Zugleich spezifizieren Käufer Ventilatoren zunehmend nach dem gesamten Betriebspunkt, der Einsatzumgebung und dem Lebenszyklus statt allein nach dem Preis. Das verschiebt den Wert hin zu individuellen Design-to-Order-Lösungen in hohen Leistungsklassen, in denen Engineering-Aufwand und Zertifizierungsanforderungen deutlich steigen. Der globale Handel mit Industrieventilatoren zeichnet ein ähnlich positives Bild. Die Lücke zwischen dem Handelswachstum und dem Wachstum der EU-Produktion muss jedoch sorgfältig abgeglichen werden, da Re-Exporte oder Lagereffekte den tatsächlichen Verbrauch überzeichnen können. Der COVID-bedingte Nachfragepeak bei Lüftungstechnik hat sich normalisiert, nun bestimmen strukturelle Treiber den Markt. Für Investoren ist die Kernbotschaft klar: Attraktiv ist nicht die Basis der Massenware, sondern die zertifizierte Hochleistungsnische darüber.
Key Takeaways:
Regulierung ist in Europa der stärkste Einzeltreiber für Hersteller von Industrieventilatoren und Lüftungsanlagen. Die EU-Ecodesign-Verordnung erhöht die Mindesteffizienzanforderungen für Ventilatoren zwischen 125W und 500kW. Sie gilt ab Juli 2026 verbindlich für eigenständige und neu eingebaute Ventilatoren. Ab Juli 2027 wird nicht mehr nur ein einzelner Bestpunkt bewertet, sondern die gesamte Ventilatoreinheit einschließlich Teillastverhalten. Ab Juli 2028 müssen Hersteller Ersatzteile und Software-Updates bis zu 10 Jahre lang garantieren. Jeder dieser Schritte trifft Anbieter von Massenware und Low-Cost-Anbieter am härtesten. Er belohnt Unternehmen mit nachgewiesener Effizienzkompetenz und etablierte Serviceorganisationen. Auf der Nachfrageseite verbinden sich Projekte in Verteidigung, Tunnel- und Metroinfrastruktur, Kernenergie, Schiffbau und Biogas zu einer strukturellen Wachstumsbasis statt zu einem kurzlebigen Zyklus. Diese Segmente haben eines gemeinsam: Ausfälle sind keine Option, daher zählen Zuverlässigkeit und Zulassungen mehr als der Preis. In Asien kommt mit hohen Infrastrukturinvestitionen, insbesondere in Indien, ein weiterer Nachfragepool hinzu. Die zentrale offene Frage ist, wie stabil öffentliche Budgets für Verteidigung, Kernenergie und Tunnelbau über Ausschreibungs- und Rahmenvertragszyklen hinweg bleiben.
Key Takeaways:
Die Wettbewerbslandschaft für Hersteller von Industrieventilatoren und Lüftungsanlagen gliedert sich in vier Gruppen. Sie unterscheiden sich vor allem in der Tiefe der Individualisierung und im Fokus auf Branchen mit hohen Zuverlässigkeitsanforderungen. Breit aufgestellte europäische Großanbieter wie Systemair und Howden bieten umfangreiche Portfolios und eine starke Reichweite über Branchen hinweg, aber nur begrenzte Individualisierungstiefe. Design-to-Order-Spezialisten wie Zitrón und Elektror verbinden tiefe Engineering-Kompetenz mit Stärke in ausgewählten Branchen. Nischenspezialisten wie Stiavelli Irio, CFT, CBI Group und Reitz liefern hochgradig individualisierte Ventilatoren, konzentrieren sich aber auf ein enges Anwendungsspektrum. Asiatische Herausforderer wie Jindun und Hi Air Korea treten mit wettbewerbsfähigen Produkten in preissensiblen Segmenten auf. Nur wenige Anbieter verbinden Design-to-Order-Engineering mit Breite über mehrere geschäftskritische Nischen. Diese Kombination bildet einen zweifachen Wettbewerbsvorteil: Tiefe plus Breite schützt vor Großanbietern, Zertifizierungen plus Referenzen halten Low-Cost-Anbieter fern. Im Kernenergiesegment konkurriert zum Beispiel nur eine Handvoll zertifizierter Anbieter. Die Tunnellüftung bildet die Ausnahme. Sie hat niedrigere Zertifizierungshürden, und größere europäische Anbieter erhöhen dort den Wettbewerbsdruck. Damit ist sie das Segment, in dem man den Preisdruck besonders im Blick behalten sollte.
Key Takeaways:
Für Hersteller von Industrieventilatoren und Lüftungsanlagen beruht das Geschäftsmodell auf drei Umsatzquellen: Neuinstallationen, Ersatz der alternden installierten Basis sowie wiederkehrender Service und Wartung. Neuinstallationen machen den größten Teil des adressierbaren Marktes aus. Sie werden projektweise verkauft, in Schiffbau, Tunnel- und Metrobau, Kraftwerke, Offshore-Anlagen, erneuerbare Energien und Industriestandorte. Der Marktwert lässt sich näherungsweise so berechnen: Ventilatorvolumen mal durchschnittlicher Verkaufspreis je Ventilatortyp (Axial-, Radial- oder Strahlventilator), plus ein Individualisierungsaufschlag für den Engineering-Aufwand. Relevante Projekte im Engineering-Segment reichen von ~100kEUR bis über 5mEUR an Ventilatorausgaben. Jede Installation vergrößert die künftige Ersatz- und Servicebasis und macht aus einmaligen Verkäufen langfristige Kundenbeziehungen. Entlang der Wertschöpfungskette stehen die Hersteller zwischen Zulieferern von Motoren, Antrieben und Steuerungen auf der einen Seite sowie EPC-Unternehmen, Werften und Betreibern auf der anderen. Zertifizierungen wie ISO 19443, ATEX, F4N und KTA 1401 sind häufig an bestimmte Standorte und qualifiziertes Personal gebunden. Das schützt die Marktposition, begrenzt aber die physische Konsolidierung. Die anstehende Ersatzteilpflicht stärkt den Aftermarket und belohnt Unternehmen mit eigener Serviceeinheit.
Key Takeaways:
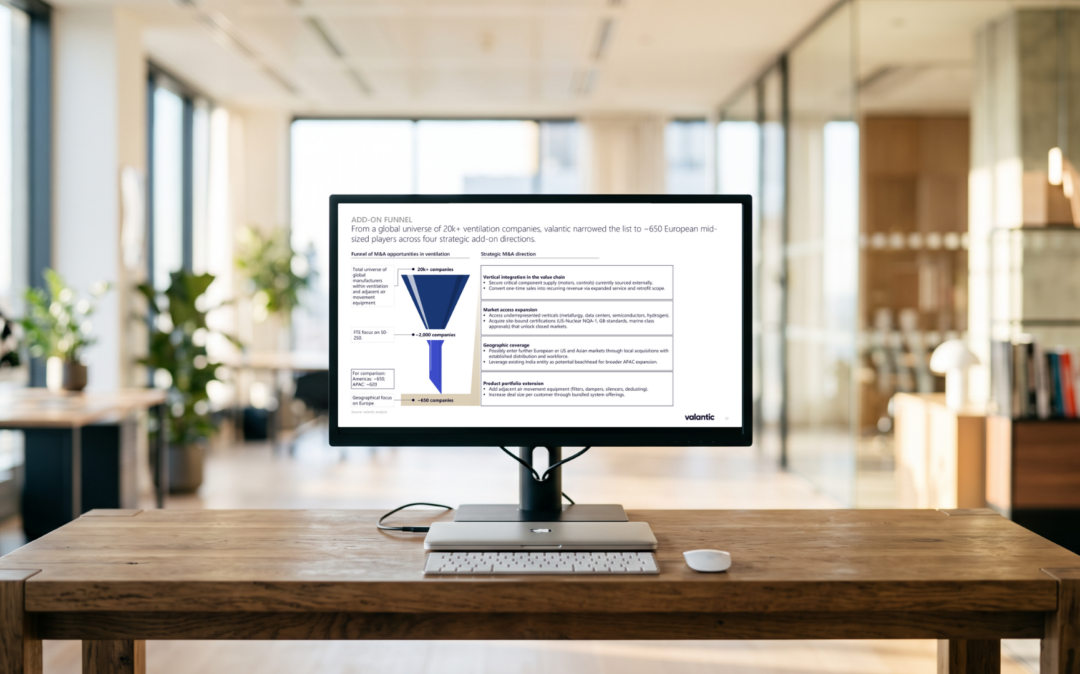
Wachstum über den Kernmarkt hinaus entsteht durch drei Hebel. Erstens ist der Aftermarket bei vielen Unternehmen noch unterentwickelt. Proaktiver Servicevertrieb, Transparenz über die installierte Basis und langfristige Serviceverträge können reaktive Ersatzteilbestellungen in wiederkehrende Umsätze verwandeln. Zweitens ist der Markt stark fragmentiert. Von mehr als 20.000 Herstellern von Ventilatoren und Lufttechnik weltweit fallen rund 2.000 in die Größenklasse von 50 bis 250 FTE, ~650 davon sind europäische Mittelständler. Mögliche Add-on-Richtungen sind:
Drittens bietet Asien über Indien einen realistischen Expansionspfad: Dort liegen die Lohnkosten in der Schwerfertigung um 80%+ unter dem EU-Niveau. Der Seeweg nach APAC dauert von Indien aus 8 bis 16 Tage, von Europa aus 25 bis 40 Tage. Zudem sind die Exit-Routen erprobt: Jüngste Transaktionen rund um FläktGroup, airteam, CFH und Howden zeigen, dass strategische Käufer, asiatische Erwerber und PE-Secondaries in diesem Markt aktiv sind.
Key Takeaways:
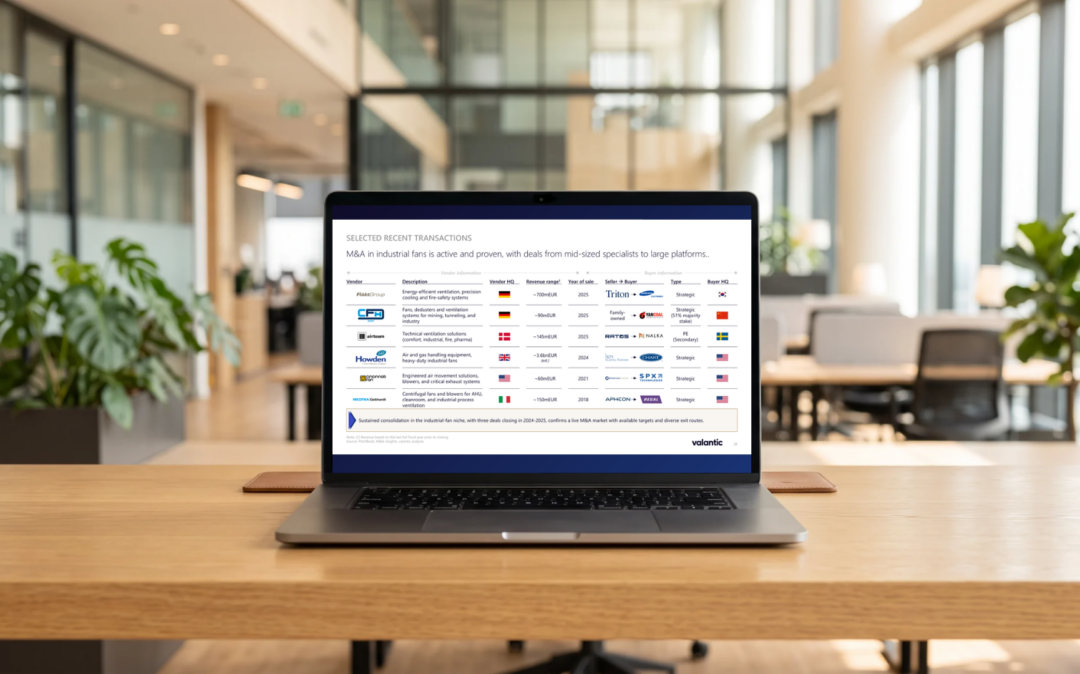
Sie möchten die vollständige Analyse? Der vollständige Viewpoint zu Herstellern von Industrieventilatoren und Lüftungsanlagen ist auf Anfrage verfügbar. Er umfasst typischerweise Marktgröße, Markttrends und -treiber, Wettbewerbslandschaft, Wettbewerbergruppen, Wettbewerber-Benchmarks und die Erläuterung des Geschäftsmodells.
Jan Dingerkus
Partner & Managing Director
Private Equity Practice
Christoph Nichau
Partner & Managing Director
Private Equity Practice
Khalid Ouaamar
Managing Director
Private Equity Practice