Highlight
Gemeinsam erfolgreich – unser valantic Team.
Lernen Sie die Menschen kennen, die mit Leidenschaft und Verantwortung bei valantic Großes bewegen.
Mehr über uns erfahrenvalantic Viewpoint
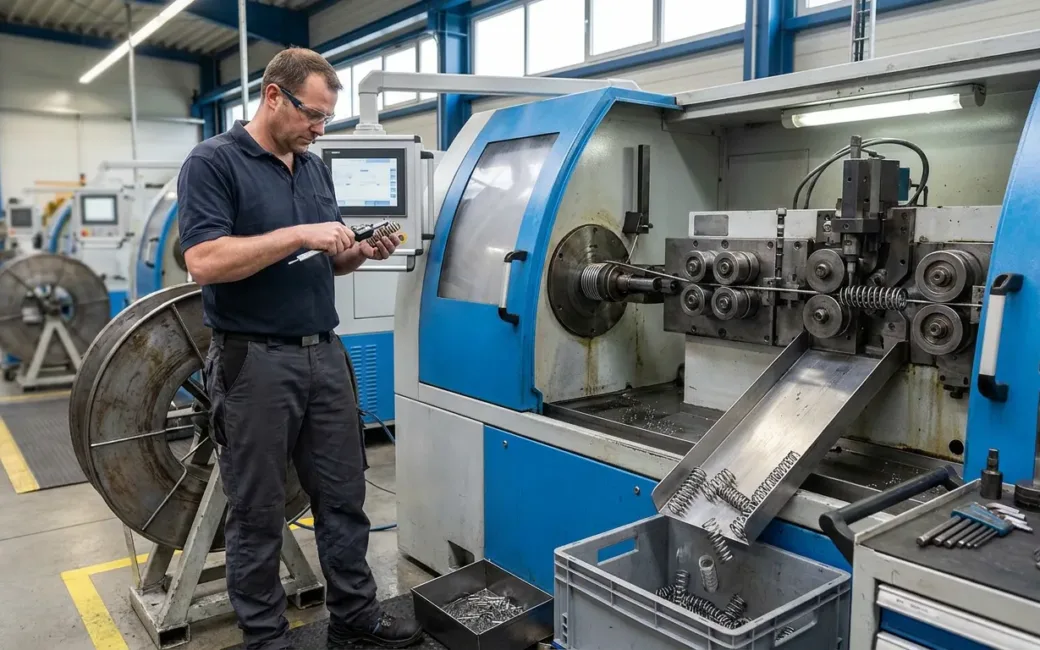
Die Nachfrage nach technischen Federn wächst, getrieben durch medizinische Selbstinjektionssysteme, den Ausbau der Stromnetze und die Elektrifizierung von Gebäuden sowie Komfortfunktionen in Möbeln und Haushaltsgeräten. Jede Feder wird in das Produkt und die Fertigungslinie des Kunden qualifiziert. Lieferanten, die ein Programm gewinnen, behalten es daher meist über Jahre, und aus einem günstigen Bauteil wird ein wiederkehrendes Geschäft.
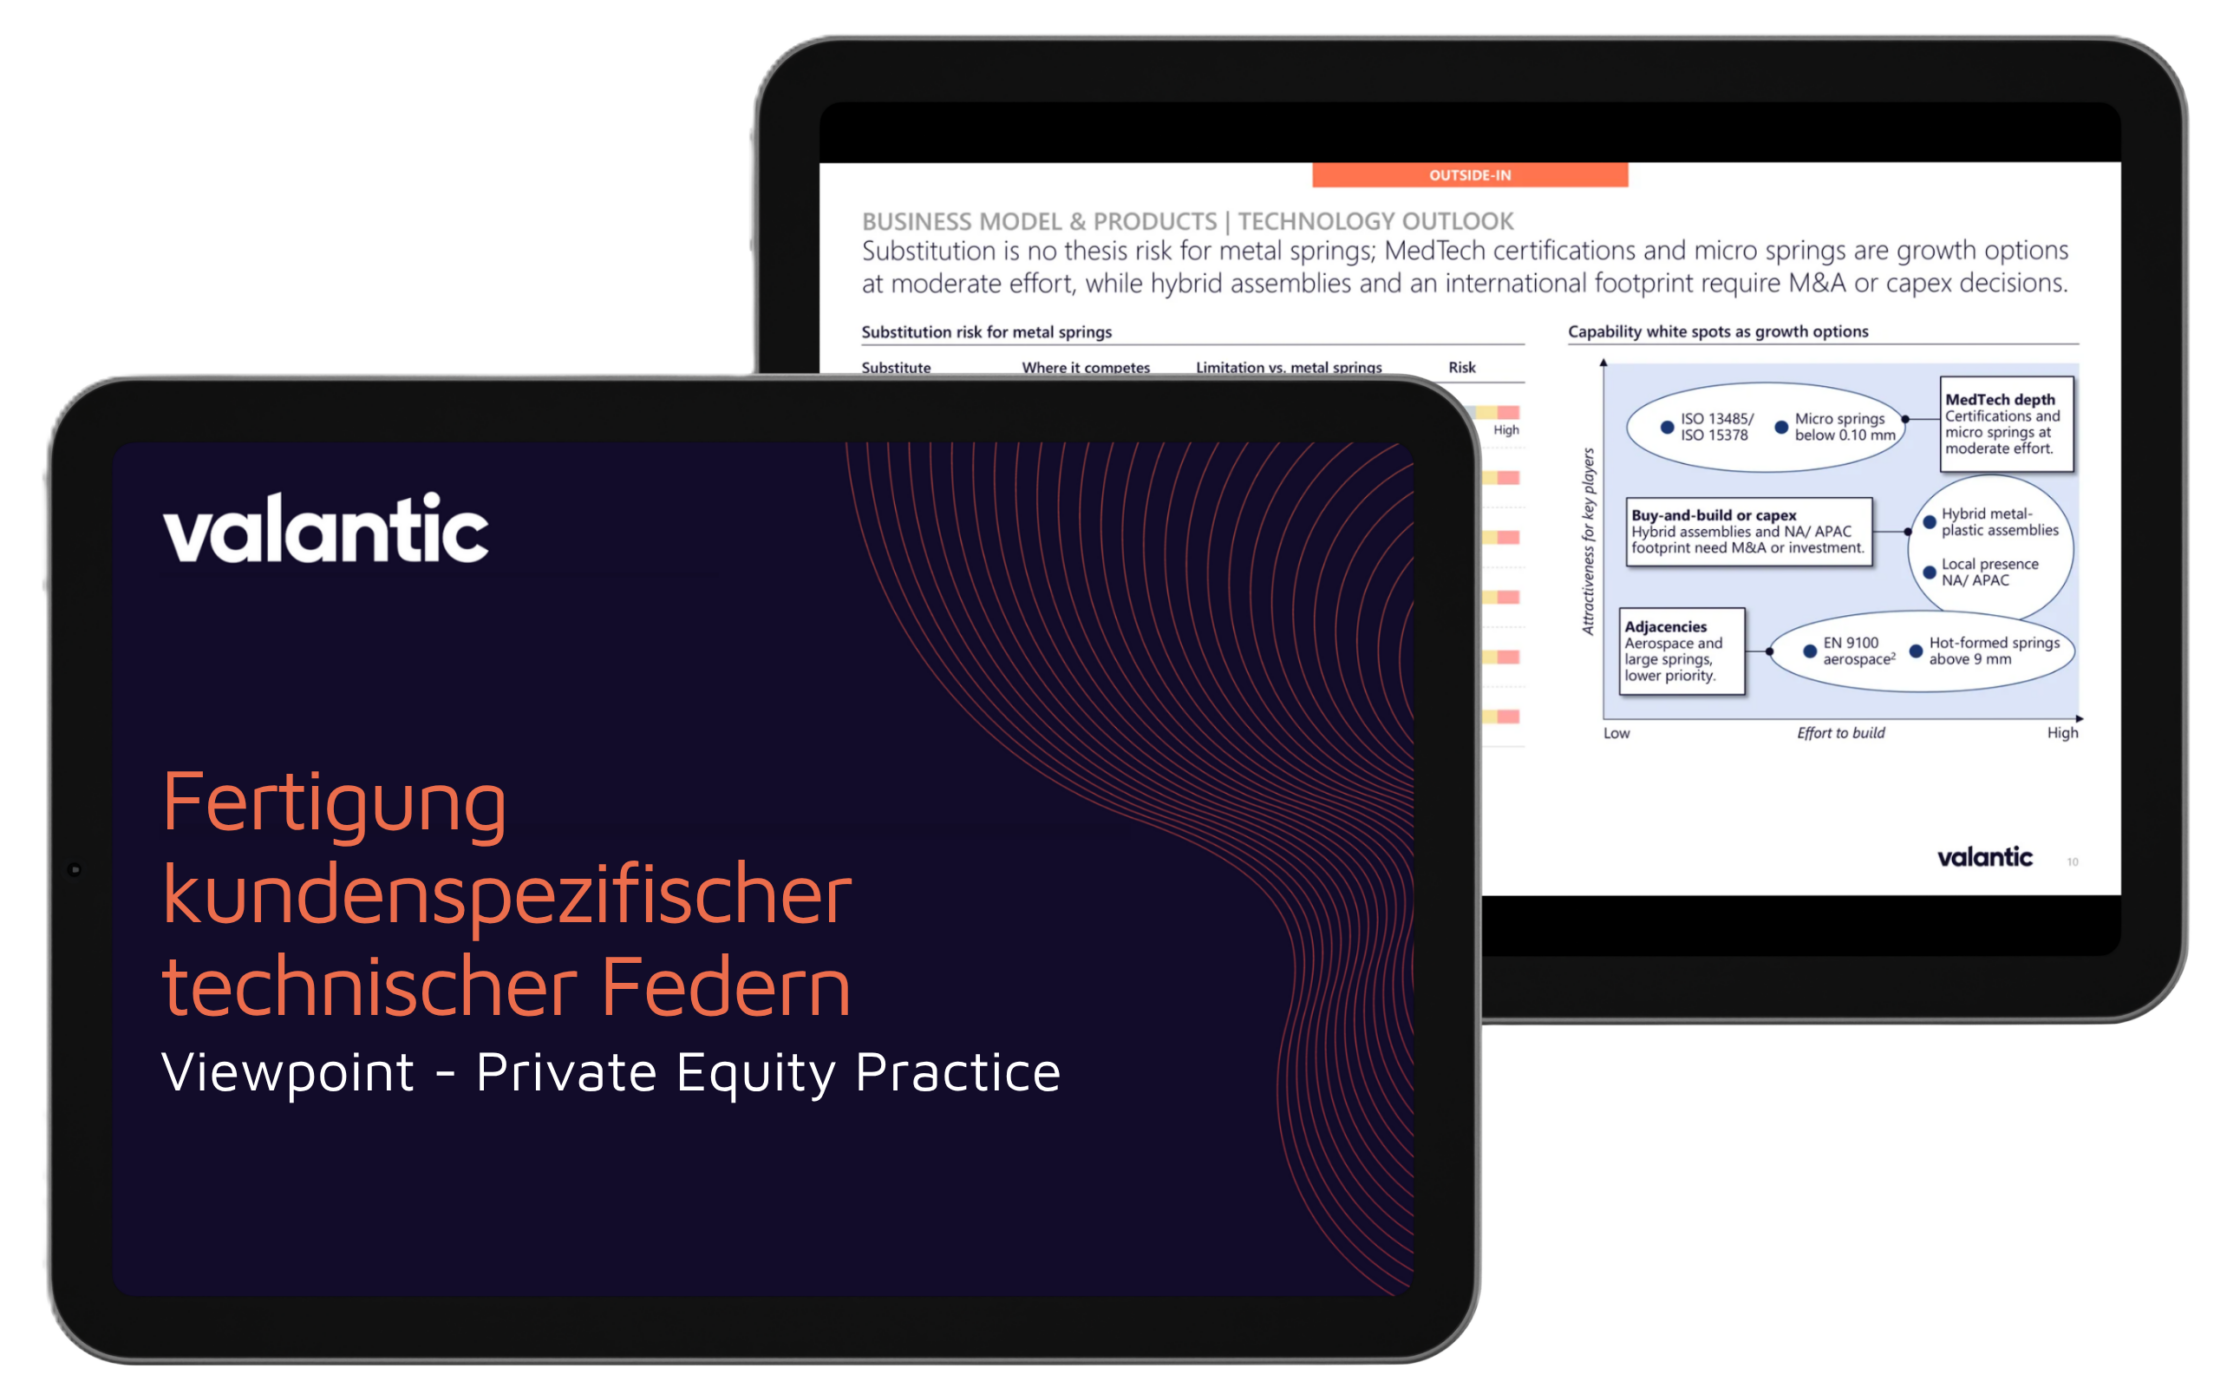
Dies ist ein Auszug aus unserem Viewpoint zur Fertigung kundenspezifischer technischer Federn in Deutschland und der DACH-Region. Kontaktieren Sie uns, wenn Sie mehr über Marktdynamik, Geschäftsmodell, Wettbewerbslandschaft und Wachstumstreiber in diesem Markt erfahren möchten.

~2,3% CAGR
erwartetes Wachstum der deutschen Nachfrage nach kaltgeformten technischen Federn, 2025 bis 2030
~2,6Mrd.€
EU27-Nachfrage nach kaltgeformten technischen Federn
70+
kleinere regionale Hersteller kundenspezifischer Federn in DACH
Executive Summary
Federn kosten wenig, doch in Autoinjektoren, Soft-Close-Beschlägen und Leitungsschutzschaltern kostet ihr Ausfall ein Vielfaches des Bauteilpreises. Dieses Ungleichgewicht prägt die Wirtschaftlichkeit der Fertigung kundenspezifischer technischer Federn. Nach zwei schwachen Industriejahren hat sich die deutsche Nachfrage 2025 stabilisiert und folgt nun Endmärkten mit strukturellem Momentum: Selbstinjektionstherapien, Elektrifizierung von Netzen und Gebäuden sowie Komfortfunktionen in Möbeln und Haushaltsgeräten.
Die Automobilindustrie bleibt eine große Volumenbasis, trägt aber kaum zum Wachstum bei. Das Angebot ist fragmentiert, und Spezialisten differenzieren sich über Veredelung, Sauberkeit und linienfertige Services statt über das Federwinden selbst. Die stärksten Hebel liegen im Ausbau des Kernangebots und in der Erschließung von Kundenprogrammen außerhalb Deutschlands.
Der Requalifizierungsaufwand in validierten Anwendungen hält qualifizierte Federlieferanten in der Regel über den gesamten Produktlebenszyklus im Geschäft.
Die Nähe zu den Werken der Kunden zählt, denn Abnehmer bevorzugen qualifizierte europäische Lieferanten gegenüber günstigen Importen.
Die Konsolidierung unter kundenspezifischen Federherstellern in DACH hat begonnen und dürfte den Wettbewerb um Übernahmeziele verschärfen.

Jan Dingerkus
Partner & Managing Director
„Wir haben festgestellt, dass das größte Potenzial für Federnhersteller in medizinischen Zertifizierungen und in der Expansion über Deutschland hinaus liegt.“
Die deutsche Nachfrage nach kaltgeformten technischen Federn sank zwischen 2023 und 2025 um ~2,7% p.a., da die Produktion in der Elektroindustrie und im Fahrzeugbau zurückging. Druckfedern und Drahtbiegeteile, die beiden größten Produktgruppen, trugen den Großteil des Rückgangs. Unsere Prognose sieht eine Rückkehr zu einem Wachstum von ~2,3% p.a. auf ~€1,2Mrd. bis 2030, über dem Niveau von 2023. Das Wachstum unterscheidet sich nach Federtyp: Federn für Soft-Close-Mechanismen, Schaltgeräte und Medikamentenverabreichungssysteme wachsen überdurchschnittlich. Für Investoren entscheidet der Portfolio-Mix, ob ein Federhersteller schneller wächst als sein Markt.
Key Takeaways:
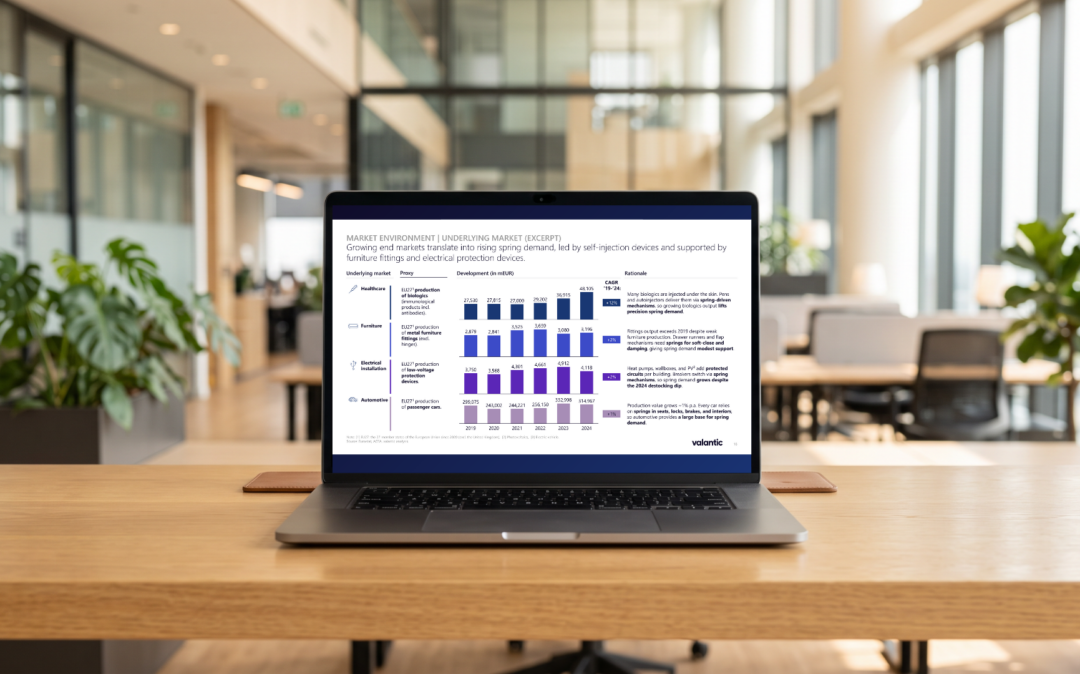
Die Federnachfrage folgt den Produkten, in denen Federn verbaut sind. Selbstinjektion ist der stärkste Treiber: Immer mehr Patienten verabreichen sich Therapien zu Hause, etwa bei chronischen Erkrankungen oder zur Gewichtsreduktion, und jeder Autoinjektor benötigt eine Antriebsfeder und eine Nadelschutzfeder. Die Elektrifizierung folgt, denn Netzausbau, Wärmepumpen, Wallboxen und Photovoltaik erhöhen die Zahl abgesicherter Stromkreise und federbetätigter Schutzschalter. Komfortfunktionen wie Soft-Close-Schubladen und gedämpfte Klappen verbreiten sich vom Premium- ins mittlere Preissegment bei Möbeln und Haushaltsgeräten. Die Automobilindustrie bildet das Gegengewicht: Die europäische Pkw-Produktion stagniert, und elektrische Antriebe benötigen weniger Federn. Auf der Kostenseite halten EU-Stahlschutzmaßnahmen und der CO2-Grenzausgleich Federdraht teuer, sodass die Weitergabe von Zuschlägen zur Margenfrage wird.
Key Takeaways:
Daniel Meyn
Director, Private Equity Practices
„Wir haben gesehen, dass die am schnellsten wachsenden Endmärkte Spezialisten für kundenspezifische Serien deutlich stärker belohnen als Kataloganbieter.“
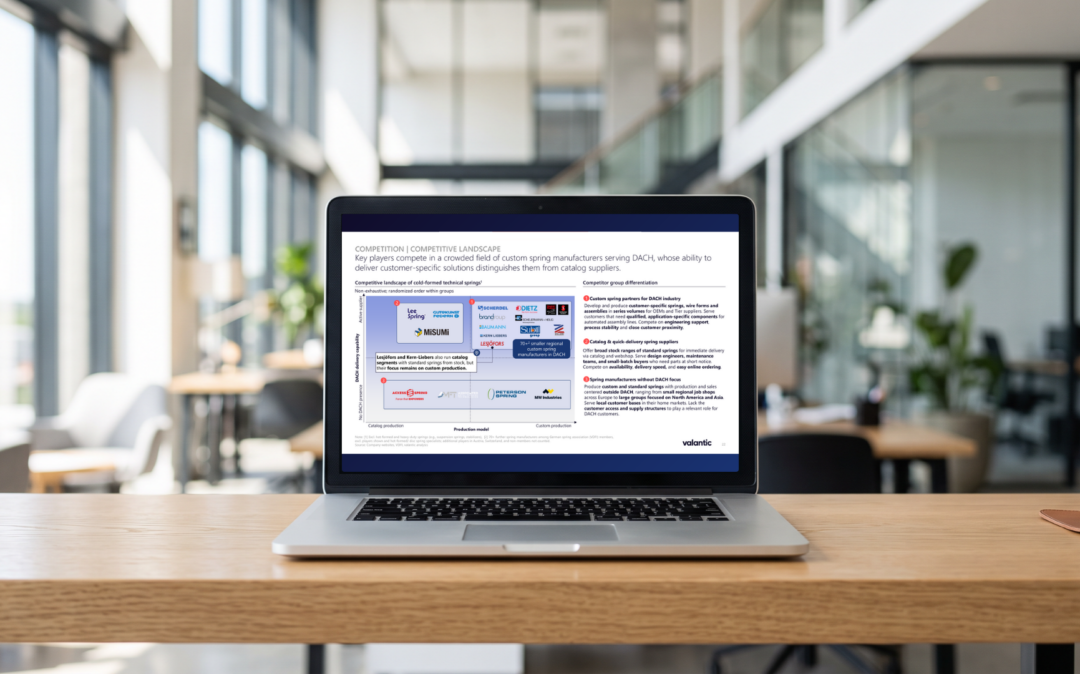
Der Wettbewerb in der Fertigung kundenspezifischer technischer Federn für Kunden in DACH teilt sich in drei Gruppen. Am relevantesten sind kundenspezifische Federpartner für die DACH-Industrie, darunter Scherdel, Baumann, Kern-Liebers, Lesjöfors, Scheuermann + Heilig, Brandgroup, Dietz, Sauter Group, Subtil Group und Ziller, ergänzt durch eine Vielzahl kleinerer regionaler Spezialisten. Sie entwickeln kundenspezifische Federn, Drahtbiegeteile und Baugruppen in Serienstückzahlen und konkurrieren über Engineering-Support, Prozessstabilität und Kundennähe. Die Eigentümerstruktur ist traditionell: Acht von zehn untersuchten Anbietern dieser Gruppe sind in Familienbesitz. Katalog- und Schnelllieferanten wie Lee Spring, Gutekunst Federn und MISUMI bilden die zweite Gruppe. Sie verkaufen Standardfedern ab Lager über Webshops an Konstrukteure und Instandhaltungsteams und punkten mit Verfügbarkeit und Geschwindigkeit statt mit individueller Anpassung. Die dritte Gruppe umfasst Hersteller kundenspezifischer Federn ohne DACH-Fokus, von regionalen Lohnfertigern im übrigen Europa bis zu großen Gruppen mit Schwerpunkt Nordamerika und Asien wie MW Industries, Peterson Spring und Acxess Spring. Ihnen fehlen der lokale Marktzugang und die Lieferstrukturen, die Kunden in DACH erwarten. Innerhalb der kundenspezifischen Gruppe trennen nachgelagerte Services die Spitzenreiter von den Nachzüglern: Nur vier von zehn untersuchten Anbietern bieten zuführfertige Verpackung für die automatisierte Montage.
Key Takeaways:
Das typische Geschäftsmodell ist die B2B-Serienbelieferung mit kundenspezifischen Federn, Drahtbiegeteilen und Stanzteilen, überwiegend Build-to-Print gefertigt und an Kunden vom Tier-2/3-Zulieferer bis zum OEM geliefert. Anforderungsdefinition sowie Just-in-Time-, Kanban- oder Konsignationslogistik sind Grundvoraussetzungen. Spezialisten heben sich durch Federdesign, präzise Serienfertigung und Mehrwertdienste wie Reinraumverpackung und Montage ab. In der Fertigung ist das CNC-Winden Industriestandard, während Wärmebehandlung, Kugelstrahlen, Reinigung und zuführfertige Verpackung über Kraftstabilität, Lebensdauer und Sauberkeit entscheiden. Für diese nachgelagerte Leistung zahlen die Kunden.
Key Takeaways:
Maximilian Bischopink
Senior Consultant
„Unsere Analyse hat gezeigt, dass eine überzeugende Equity Story bei Federn bewährte Prozessqualität mit einem glaubwürdigen Buy-and-Build-Plan verbindet.“
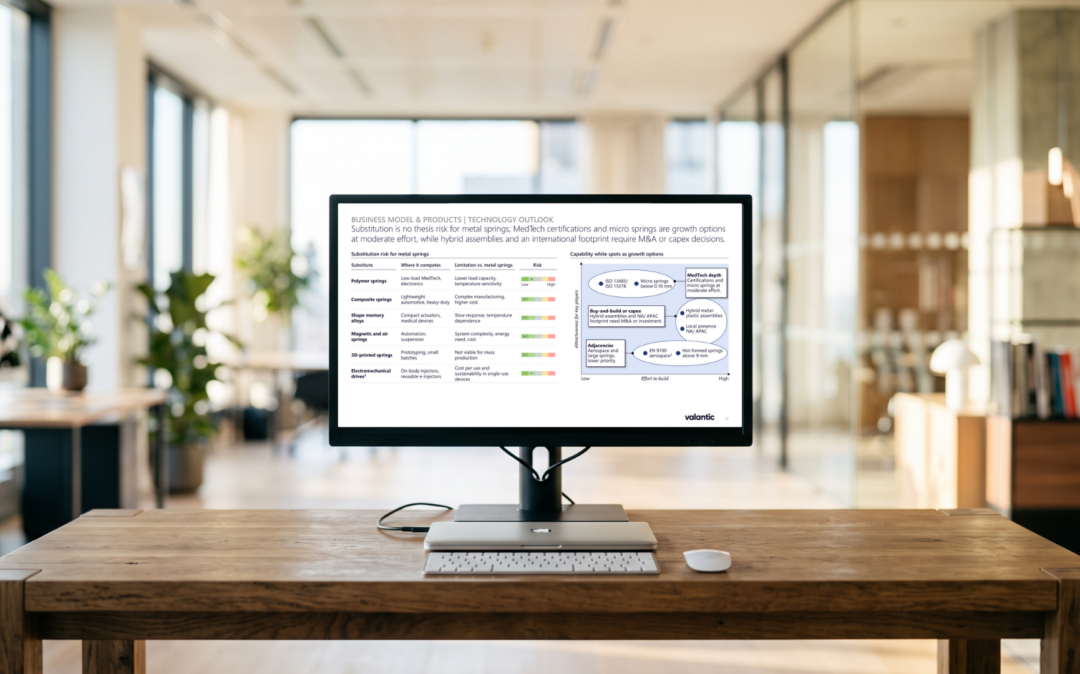
Substitution ist kein wesentliches Risiko: Alternativen aus Polymer, Verbundwerkstoffen, Formgedächtnislegierungen oder aus dem 3D-Druck bleiben durch Belastbarkeit, Kosten oder Skalierbarkeit begrenzt. Wachstum entsteht daher durch den Ausbau des Kerngeschäfts. Medizinische Zertifizierungen und Mikrofedern sind die am leichtesten zugänglichen Hebel und verschieben den Mix mit moderatem Aufwand hin zu höherwertigem Volumen. Die geografische Reichweite bietet ein größeres Potenzial: ~1,5 Mrd.€ der EU27-Nachfrage nach denselben Federtypen liegen außerhalb Deutschlands, und Kunden bevorzugen qualifizierte Lieferanten in der Nähe ihrer Werke. Der Aufbau dieser Präsenz erfordert, ebenso wie der Einstieg in hybride Metall-Kunststoff-Baugruppen, in der Regel Akquisitionen oder Capex statt organischen Aufbaus.
Key Takeaways:
Sie möchten die vollständige Analyse? Der vollständige Viewpoint zur Fertigung kundenspezifischer technischer Federn ist auf Anfrage verfügbar. Der typische Umfang umfasst Marktgröße, Markttrends und -treiber, Wettbewerbslandschaft, Wettbewerbergruppen, Wettbewerber-Benchmarks sowie die Erläuterung des Geschäftsmodells.
Jan Dingerkus
Partner & Managing Director
Private Equity Practice
Khalid Ouaamar
Managing Director
Private Equity Practice
Christoph Nichau
Partner & Managing Director
Private Equity Practice