Highlight
Gemeinsam erfolgreich – unser valantic Team.
Lernen Sie die Menschen kennen, die mit Leidenschaft und Verantwortung bei valantic Großes bewegen.
Mehr über uns erfahrenvalantic-Viewpoint
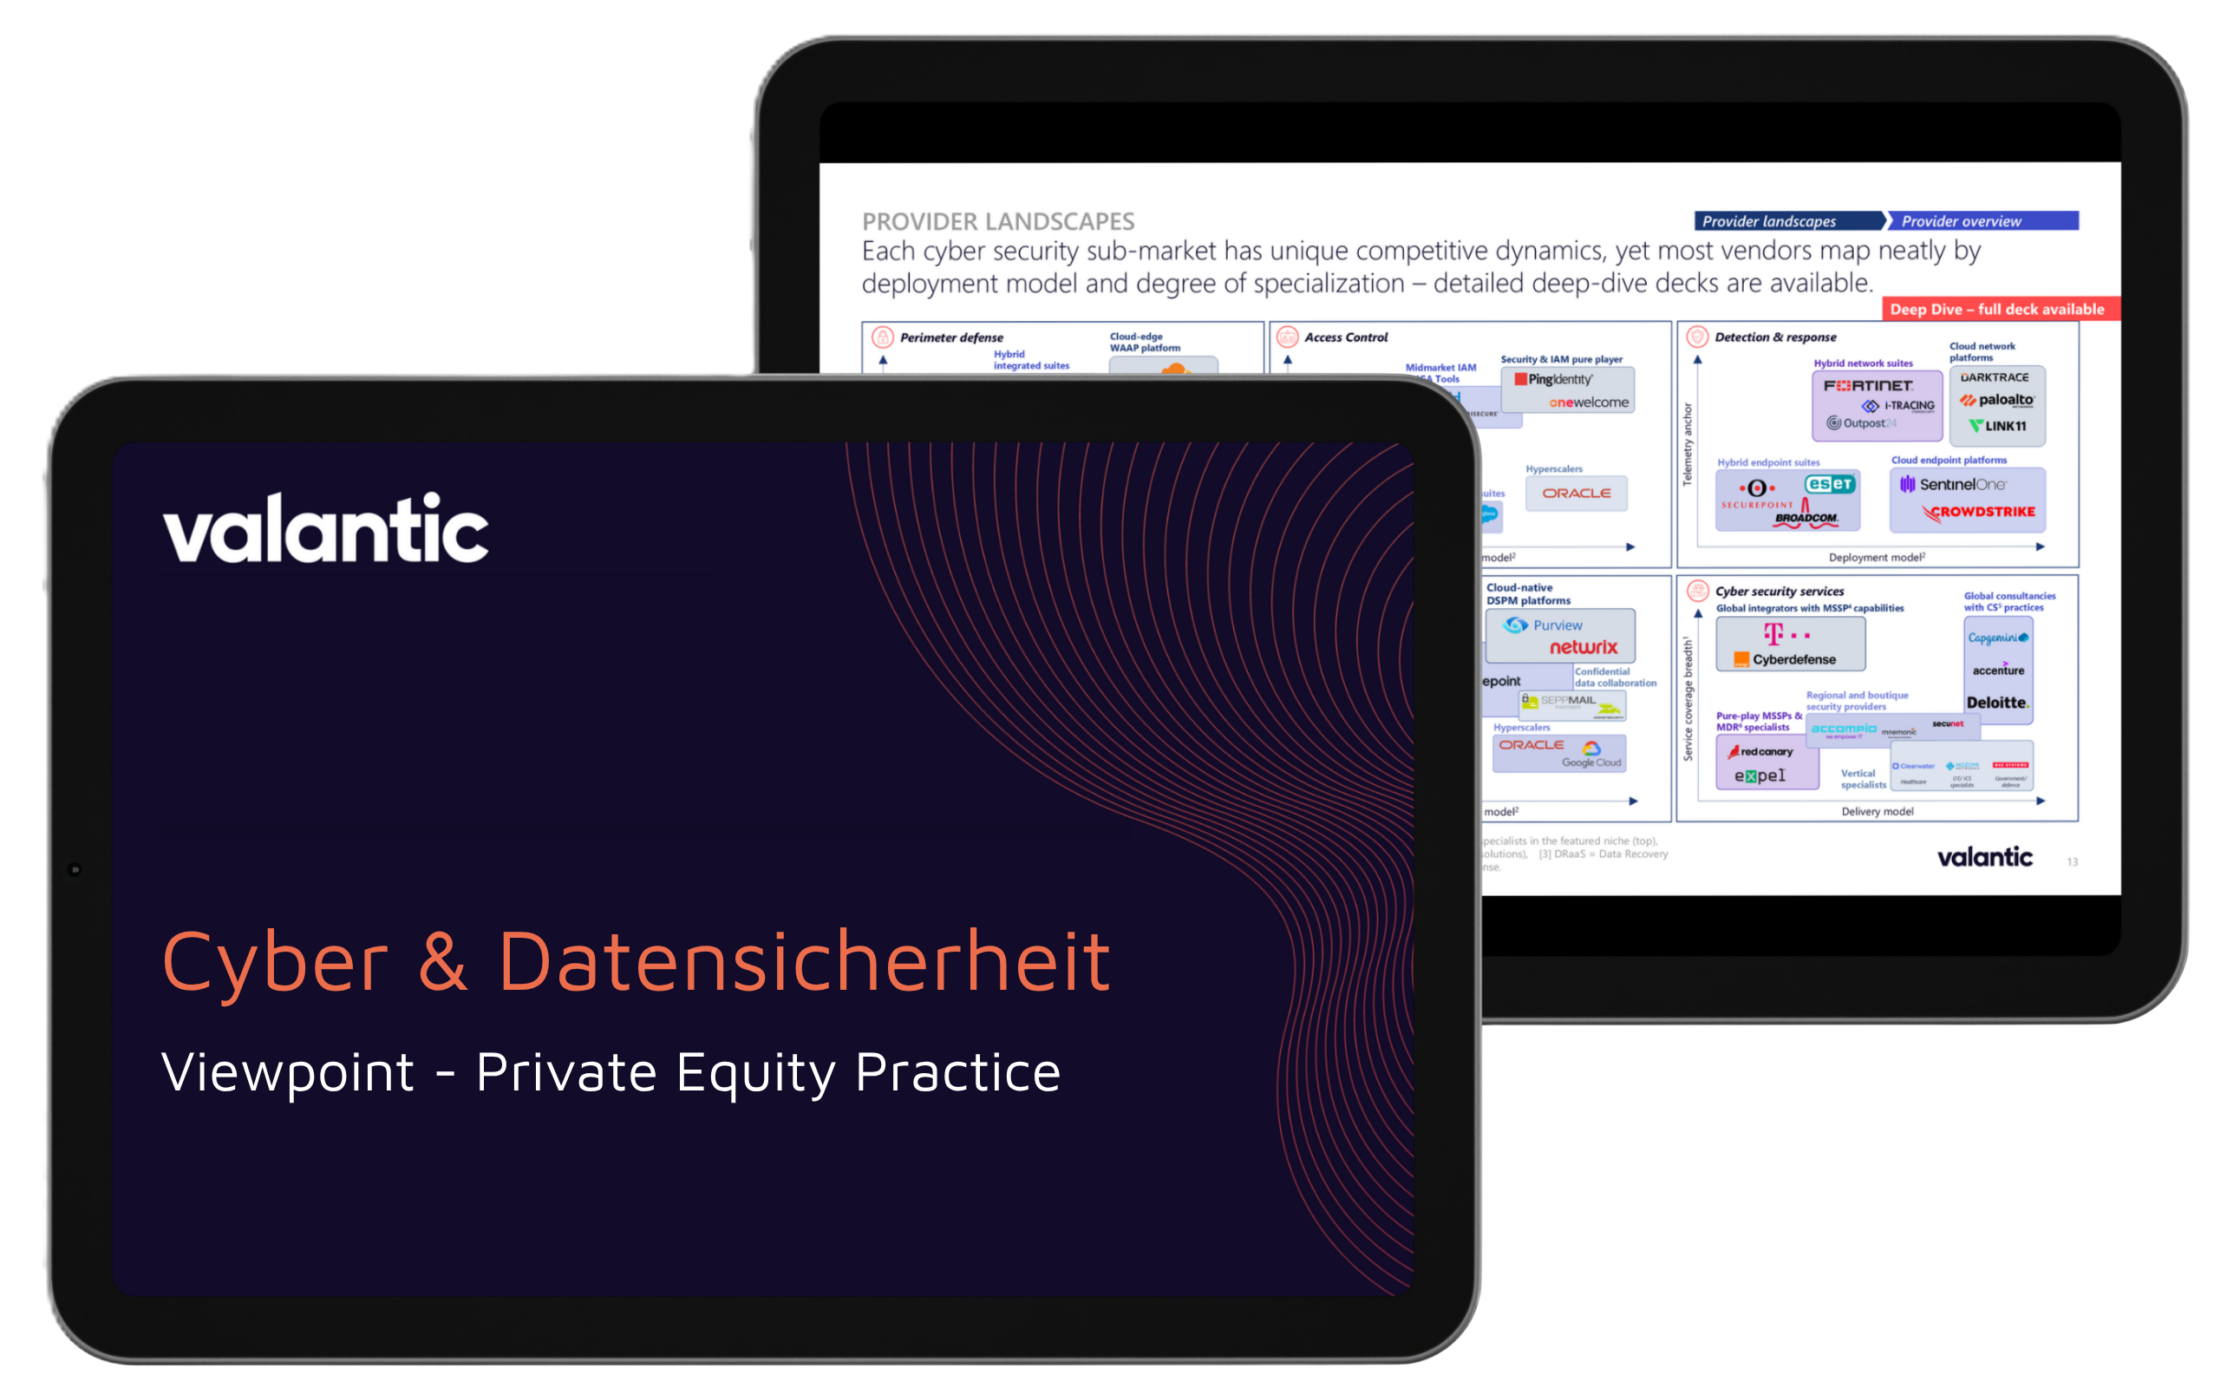
Die Ausgaben für Cyber- und Datensicherheit wachsen schneller als andere IT-Ausgaben. Bedrohungen, Regulierung und KI treiben die Nachfrage, und der fragmentierte Markt bietet Raum für Buy-and-Build.
Dies ist ein Auszug aus unserem Viewpoint zur Cyber- und Datensicherheit. Kontaktieren Sie uns, wenn Sie mehr über die Marktdynamik, Sicherheitsebenen, Wettbewerbslandschaft, Bewertungstreiber und M&A-Aktivitäten in diesem Markt erfahren möchten.

~10% CAGR
erwartetes Wachstum des globalen Cybersecurity-Markts (2025 bis 2027)
15–17x EBITDA
stabile Median-Multiples profitabler börsennotierter Anbieter
~9Bio.€
prognostizierte globale Kosten durch Cyberkriminalität im Jahr 2025
Executive Summary
Cyber- und Datensicherheit ist einer der wenigen Technologiemärkte, die strukturelles Wachstum mit geringer Zyklizität verbinden. Sicherheitsbudgets wachsen aus drei Gründen schneller als der übrige IT-Markt. Die Zahl der Angriffe steigt weiter. Cloud und IoT vergrößern die Angriffsfläche. Darüber hinaus nimmt eine Welle europäischer Regulierung das Management nun persönlich in die Haftung. KI bringt eine neue Dimension hinzu: Sie verschafft Angreifern günstige, skalierbare Werkzeuge und ermöglicht zugleich selbstlernende Abwehrplattformen.
Der Markt umfasst sechs Sicherheitsebenen: Perimeterschutz, Zugriffskontrolle, Detection & Response, Resilienz & Wiederherstellung, Datensicherheit und Cybersecurity-Services. Die Wettbewerbslandschaft verteilt sich dabei auf fünf zentrale Anbietergruppen: Hyperscaler, Cloud-native Plattformen, hybride und On-Prem-Suiten, Pure-Play-Spezialisten und Dienstleister. Der Großteil der Umsätze stammt aus SaaS und Managed Services mit mehrjährigen Verträgen. Hohe Markteintrittsbarrieren halten diese Umsätze planbar. Die Nachfrage verlagert sich hin zu ausgelagertem, kontinuierlichem Schutz, und Kunden bevorzugen zunehmend integrierte Plattformen. Für Private Equity eröffnet das Buy-and-Build-Chancen, insbesondere bei mittelgroßen europäischen Anbietern. Bewertungen belohnen zunehmend Anbieter, die Wachstum und Profitabilität in Einklang bringen.
Unternehmen lagern die kontinuierliche Überwachung zunehmend aus. Dadurch wachsen Managed Security Services schneller als klassische Beratungs- und Projektarbeit.
Öffentliche Investoren belohnen heute Anbieter von Cyber- und Datensicherheit, die Wachstum mit Profitabilität verbinden.
Prävention und Früherkennung binden mehr als die Hälfte der Security-Software-Budgets, angeführt vom Perimeterschutz mit ~34% im Jahr 2025.

Christoph Nichau
Partner und Managing Director
„Unsere Marktanalyse hat gezeigt, dass Anbieter von Einzellösungen bereits unter Druck stehen. Kunden wollen weniger Tools, was Buy-and-Build-Strategien begünstigt.“
Cyber- und Datensicherheit ist zu einem der dynamischsten Bereiche der globalen IT-Ausgaben geworden. Die meisten IT-Kategorien wachsen moderat. Sicherheitsbudgets steigen dagegen auch in einem schwierigen wirtschaftlichen Umfeld, weil Schutz keine optionale Ausgabe mehr ist. Cybersecurity-Software führt mit einer erwarteten CAGR von ~11% zwischen 2025 und 2027. Andere IT-Segmente wie Rechenzentren, Halbleiter und Kommunikationsdienste wachsen um rund 7%. In absoluten Zahlen soll das Softwaresegment von ~139Mrd.€ im Jahr 2025 auf ~172Mrd.€ bis 2027 wachsen. Jede Sicherheitsebene wächst, doch die Ausgaben zeigen eine klare Priorität: Unternehmen setzen zuerst darauf, Bedrohungen früh zu stoppen und Eindringlinge schnell zu erkennen. Auch Wiederherstellungsfähigkeiten gewinnen an Bedeutung, weil Ransomware Ausfallzeiten teuer macht. Services legen ebenfalls zu, und die Nachfrage verlagert sich von einmaligen Projekten hin zu ausgelagertem, kontinuierlichem Betrieb. Für Investoren bietet Cyber- und Datensicherheit etwas Seltenes: überdurchschnittliches Wachstum, geringe Zyklizität und steigende strategische Relevanz in einem einzigen Segment.
Key Takeaways:
Die Nachfrage nach Cyber- und Datensicherheit beruht auf vier Megatrends, die sich gegenseitig verstärken: Bedrohungsintensität, Digitalisierung, regulatorischer Druck und KI. Die Zahl der Angriffe steigt weiter. Die Vorfälle pro Organisation nahmen zwischen 2021 und 2024 um 29% zu, und der Schaden betrifft heute den gesamten Betrieb, nicht nur die IT-Systeme. Auch die Angriffsfläche wächst. Die Zahl vernetzter Geräte soll von 18 Milliarden im Jahr 2024 auf 24 Milliarden bis 2027 steigen, und jeder Sensor, jede API und jeder Cloud-Workload ist ein möglicher Einstiegspunkt. Regulierung macht aus diesem Risiko eine Frage der Verantwortung. NIS2, DORA, der Cyber Resilience Act und KRITIS-Dach setzen Mindeststandards, schreiben Meldepflichten für Vorfälle vor und sehen empfindliche Bußgelder vor, was Nachzügler zu Investitionen zwingt. KI beschleunigt beide Seiten. Generative Tools erleichtern Angriffe und ermöglichen täuschend echtes Phishing und Deepfakes. Gleichzeitig erkennen selbstlernende Abwehrplattformen Anomalien in Echtzeit und reduzieren manuelle Arbeit. Zusammen machen diese Treiber Sicherheitsausgaben zu einer strukturellen, mehrjährigen Priorität über alle Branchen und Unternehmensgrößen hinweg.
Key Takeaways:
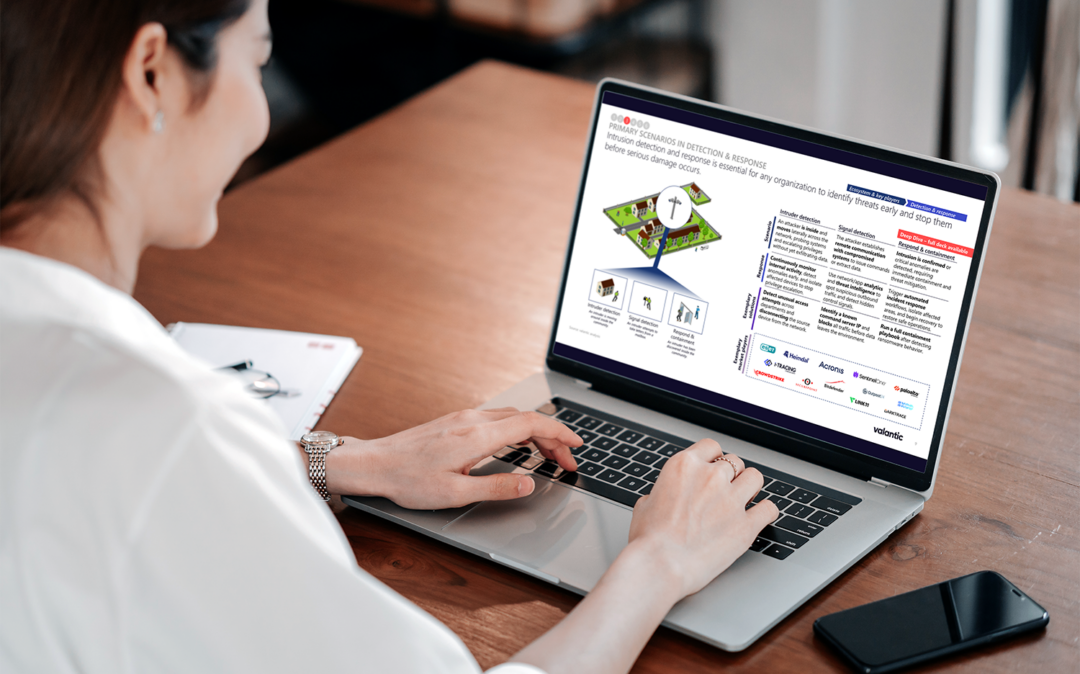
Der Markt für Cyber- und Datensicherheit lässt sich am besten als sechs miteinander verbundene Ebenen verstehen: Perimeterschutz, Zugriffskontrolle, Detection & Response, Resilienz & Wiederherstellung, Datensicherheit und Cybersecurity-Services. Jede Ebene hat ihre eigene Wettbewerbsdynamik. Die meisten Anbieter lassen sich dennoch entlang zweier Achsen einordnen: nach Bereitstellungsmodell und nach Grad der Spezialisierung.
Key Takeaways:
Geschäftsmodelle in der Cyber- und Datensicherheit sind auf Planbarkeit ausgelegt. Softwareanbieter verkaufen zunehmend SaaS-Abonnements und Cloud-gehostete Services, oft ergänzt um Appliance-Verkäufe mit Supportverträgen. Dienstleister bündeln ihr Angebot in Managed-Pakete zum Festpreis, abgesichert durch SLAs. Mehrjährige Enterprise-Verträge, hohe Bruttomargen und ein vergleichsweise geringer Kapitalbedarf sorgen für eine hohe Umsatzvisibilität. Entlang der Wertschöpfungskette verkaufen viele Anbieter über zertifizierte Reseller, Distributoren und Managed Service Provider (MSP), was ihre Reichweite in KMU und den öffentlichen Sektor erweitert. Services halten die Wertschöpfungskette zusammen. Professional Services wie Beratung, Audits und Incident Response machen 2025 noch ~71% der Umsätze mit Cybersecurity-Services aus. Managed Security gewinnt weiter Anteile, da Kunden die kontinuierliche Überwachung an Security Operations Center auslagern. Auch angrenzende Akteure verstärken die Nachfrage. Cyber-Versicherer, deren weltweite Prämien bis 2027 voraussichtlich ~25Mrd.€ erreichen, verlangen zunehmend Nachweise über grundlegende Sicherheitsmaßnahmen. Zertifizierungen, Souveränitätsanforderungen und sich ständig verändernde Angriffstechniken erhöhen die Markteintrittsbarrieren und schützen etablierte Anbieter vor unerfahrenen Neueinsteigern.
Key Takeaways:
Für Investoren ist Konsolidierung der stärkste Wachstumshebel. Kunden bevorzugen zunehmend integrierte Plattformen gegenüber einem Flickenteppich verschiedener Anbieter, und das setzt Anbieter von Einzellösungen und einzelnen Services bereits unter Druck. Mehrere führende Finanzinvestoren haben seit 2022 jeweils mindestens zwei Akquisitionen im Bereich Cybersecurity abgeschlossen. Sie bündeln E-Mail-Sicherheit, Identity, Threat Detection, Managed Security oder Governance-, Risk- und Compliance-Fähigkeiten zu skalierbaren Plattformen. Das typische Vorgehen kombiniert eine Plattformgesellschaft mit regelmäßigen Add-ons, die das Portfolio verbreitern, die regionale Präsenz ausbauen und Cross-Selling in einen gemeinsamen Kundenstamm ermöglichen. Gleichzeitig verändert sich die Bewertungslogik. Unsere Analyse von 23 börsennotierten Cybersecurity-Unternehmen zeigt, dass die Rule of 40 Bewertungen besser erklärt als das Umsatzwachstum allein (R² von 0,57 vs. 0,53). Profitabilität zählt heute ebenso viel wie Wachstumsdynamik. Neben M&A gibt es auch organische Hebel: Kunden von Appliances auf Cloud und SaaS migrieren, Softwareangebote um Managed Detection and Response ergänzen und die compliance-getriebene Nachfrage in regulierten Branchen wie kritischer Infrastruktur, Healthcare und Finanzdienstleistungen bedienen.
Key Takeaways:
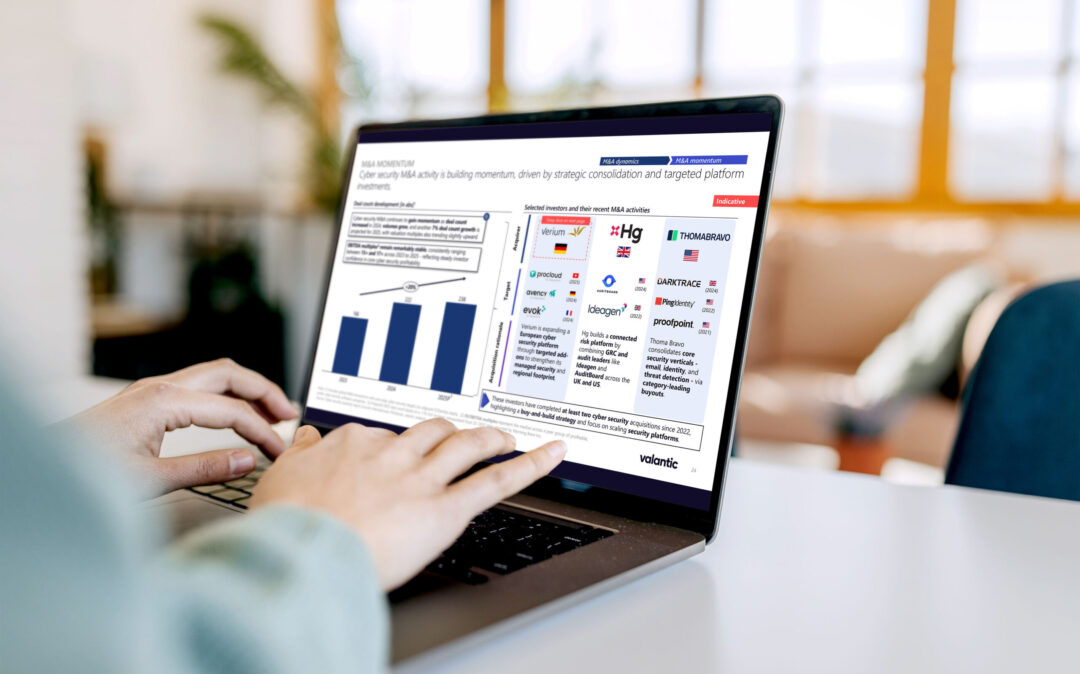
Sie möchten die vollständige Analyse? Der vollständige Viewpoint zur Cyber- und Datensicherheit ist auf Anfrage verfügbar. Der typische Umfang umfasst Marktgröße, Markttrends und -treiber, Wettbewerbslandschaft, Wettbewerbergruppen, Wettbewerber-Benchmarks und eine Erläuterung des Geschäftsmodells.
Christoph Nichau
Partner & Managing Director
Private Equity Practice
Jan Dingerkus
Partner & Managing Director
Private Equity Practice
Khalid Ouaamar
Managing Director
Private Equity Practice