Highlight
Gemeinsam erfolgreich – unser valantic Team.
Lernen Sie die Menschen kennen, die mit Leidenschaft und Verantwortung bei valantic Großes bewegen.
Mehr über uns erfahrenvalantic Viewpoint
Die europäische Abfallwirtschaft wandelt sich von der Entsorgung zur Verwertung und eröffnet damit große Chancen für Wertsteigerung. Die EU-Regulierung verlangt einen deutlichen Anstieg der Recyclingquoten. Digitale Innovation entlang der gesamten Wertschöpfungskette macht diesen Anstieg möglich.
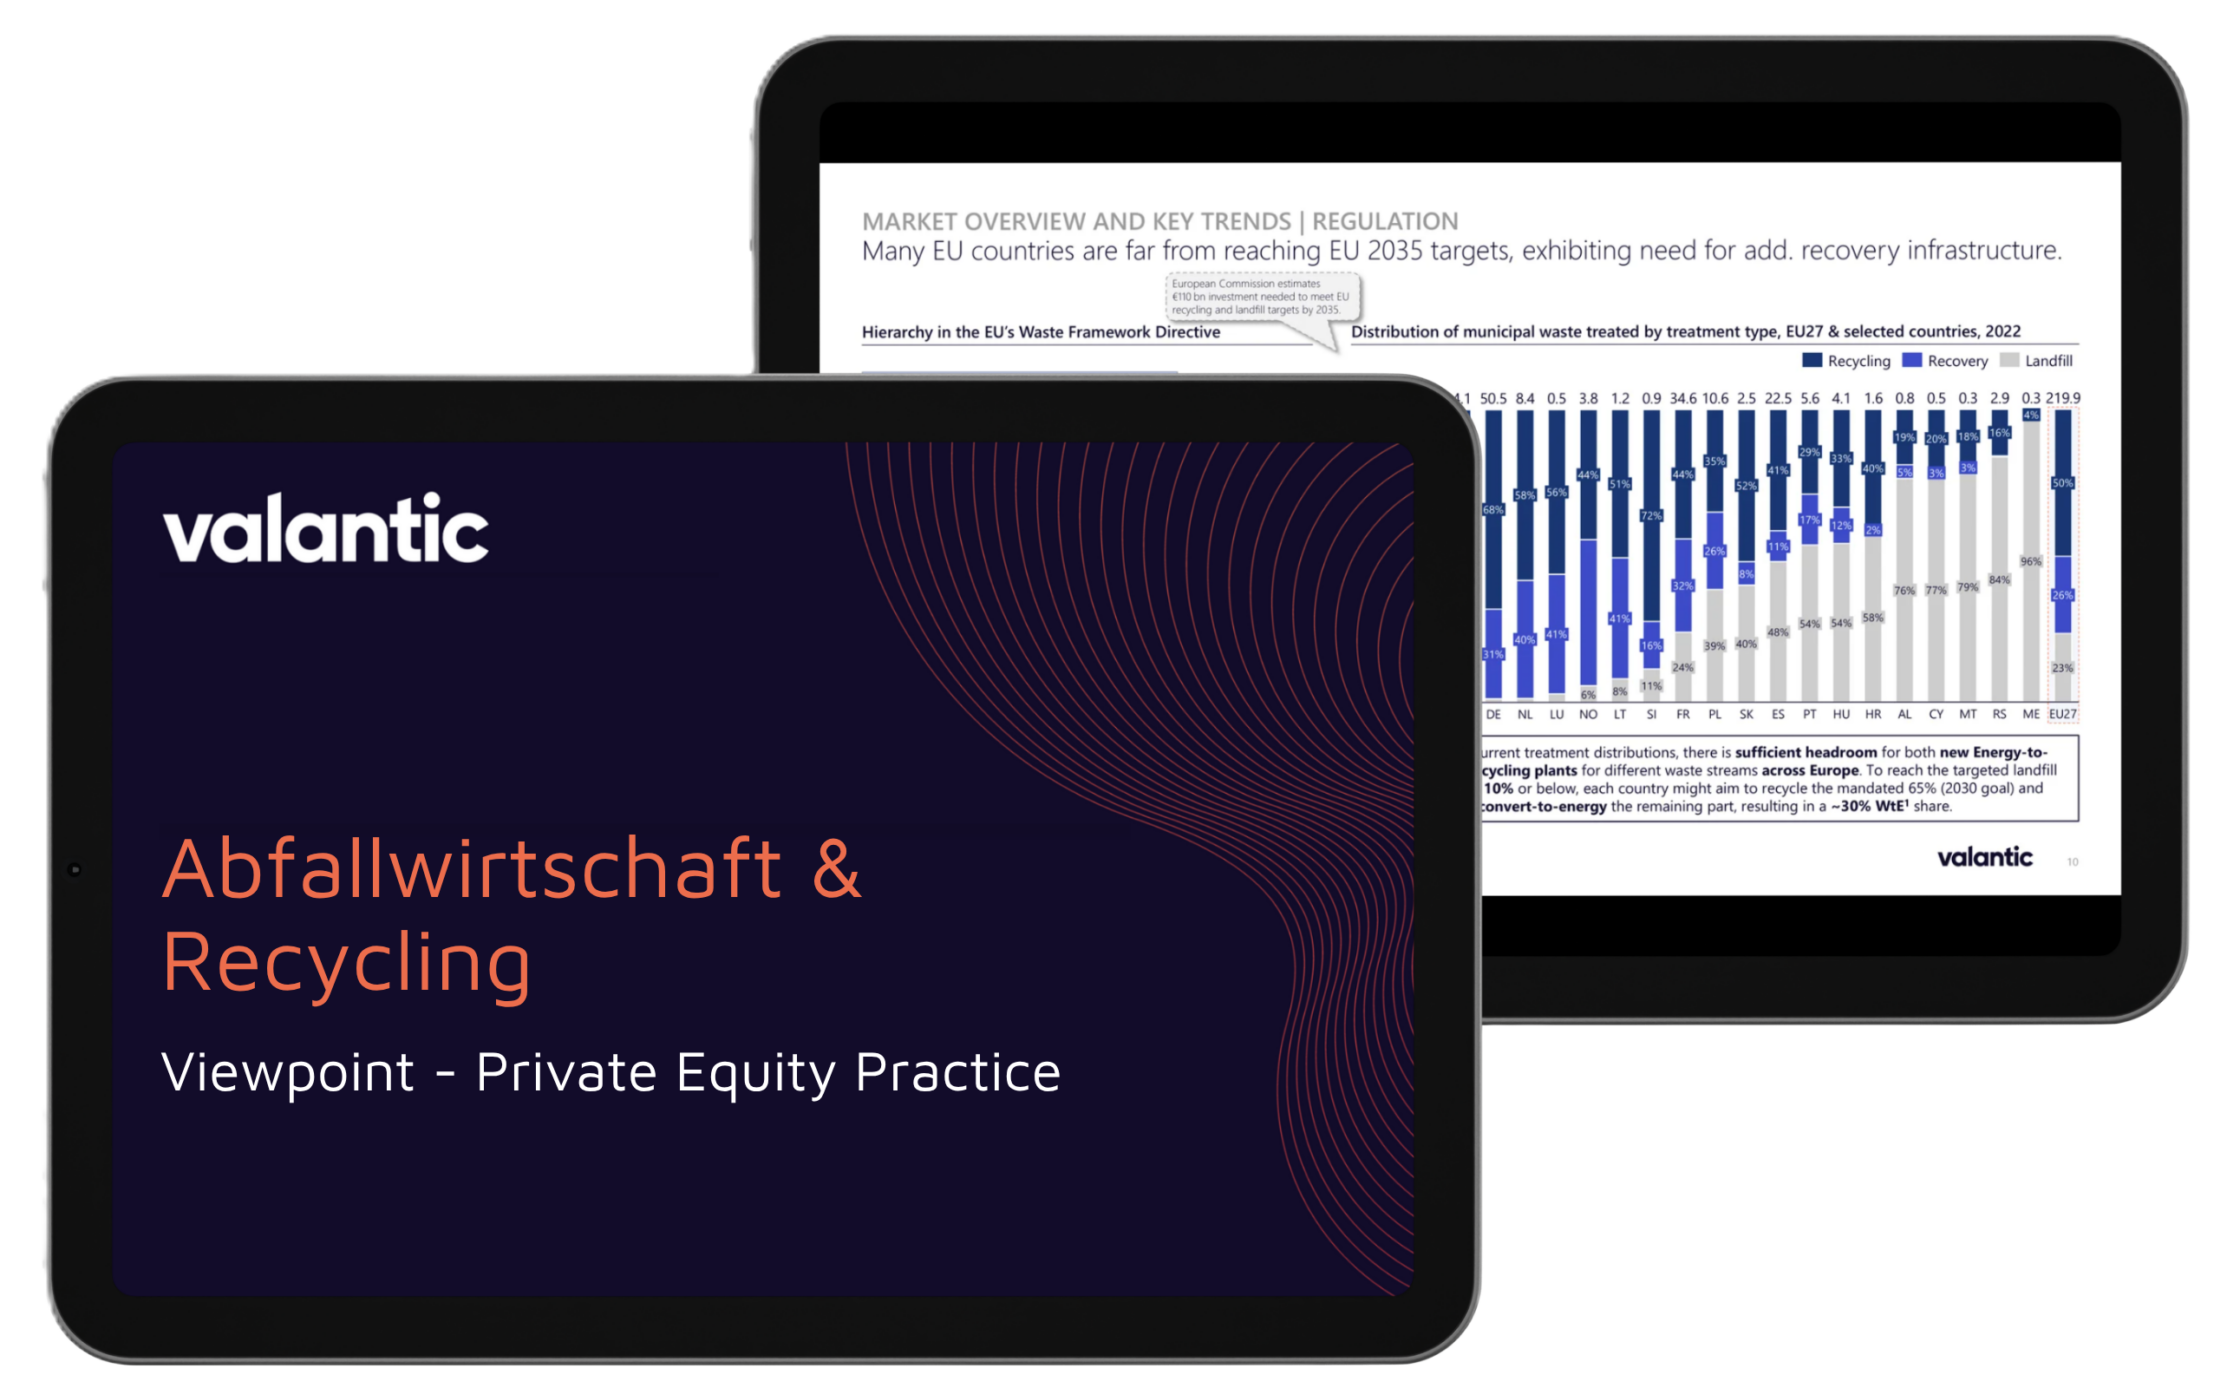
Dies ist ein Auszug aus unserem Viewpoint zu Abfallwirtschaft & Recycling. Sprechen Sie uns an, wenn Sie mehr über Marktdynamik, regulatorische Treiber, Wertschöpfungskette, Wettbewerbsumfeld und Investitionschancen in diesem Markt erfahren möchten.

~15% Lücke
zwischen heutiger EU-Recyclingquote und Ziel für 2035
~40% Anstieg
der Verwertungsmengen in der EU seit 2004
~110Mrd. EUR
Investitionsbedarf in Infrastruktur für die EU-Ziele
Executive Summary
Die europäische Abfallwirtschaft ist ein reifer Markt mit einer neuen Wertlogik. Das Gesamtvolumen liegt seit über zehn Jahren stabil bei ≈2,2Mrd. Tonnen, denn das Abfallaufkommen hat sich vom BIP-Wachstum entkoppelt. Der Wert verlagert sich von der Entsorgung zur Verwertung. Recycling und energetische Verwertung sind seit 2004 um mehr als 40% gewachsen, während die Deponiemengen um etwa ein Viertel gesunken sind. Wichtigster Treiber ist die Regulierung: Bis 2035 gelten verbindliche EU-Ziele von 65% Recycling und höchstens 10% Deponierung.
Die meisten Mitgliedstaaten sind von diesen Zielen noch weit entfernt. Daraus ergibt sich ein Investitionsbedarf von ≈110Mrd. EUR in Infrastruktur. Verbraucherbewusstsein und Technologie verstärken den Druck, denn KI-gestützte Sortierung, Robotik und chemisches Recycling setzen sich kommerziell durch. Der Wettbewerb ist stark fragmentiert, mit wenigen internationalen Marktführern und Tausenden lokalen Anbietern. Das begünstigt Buy-and-Build-Strategien. Vertikale Integration und digitale Lösungen sind für Investorinnen und Investoren die stärksten Hebel.
Gewerbe- und Industrieabfälle bringen doppelte Erlöse: über Annahmegebühren und den Verkauf von Recyclingmaterial.
Langfristige Verträge und regulatorische Eintrittsbarrieren machen die Abfallwirtschaft krisenfest.
Asset-light-Anbieter digitaler Lösungen verbinden wiederkehrende SaaS-Umsätze mit einem fragmentierten Markt, der sich für Konsolidierung eignet.
Jan Dingerkus
valantic Partner & Managing Director
„EU-weit landen noch 23% der Siedlungsabfälle auf der Deponie, in einigen Ländern unseres Benchmarks sogar mehr als drei Viertel. Bis 2035 sind höchstens 10% erlaubt. Der Aufbau von Recycling- und Verwertungskapazitäten, um diese Lücke zu schließen, ist ein starker Investment Case.“
Auf den ersten Blick wirkt der europäische Markt für Abfallwirtschaft statisch. Die Abfallmenge in der EU27 liegt seit 2010 bei ≈2,2Mrd. Tonnen, obwohl das reale BIP weiter gestiegen ist. Die historische Wachstumsrate von etwa 1% pro Jahr bis 2018 hat sich abgeflacht, und für die Zukunft ist nur moderates Wachstum zu erwarten. Die Zusammensetzung zeigt, wo das Geschäft liegt: Industrie und Gewerbe erzeugen etwa 53% des gesamten Abfalls, Bau- und Abbruchabfälle etwa 38% und Siedlungsabfälle nur rund 9%. Unter der stabilen Gesamtmenge verändert sich der Markt deutlich. Die Verwertung, also Recycling und energetische Verwertung, ist seit 2004 um mehr als 40% gewachsen, während die Deponiemengen um etwa 25% gesunken sind. Gründe sind effizientere Produktion, mehr Wiederverwendung und strengere Deponievorschriften. Für Investorinnen und Investoren heißt das: Wachstum in der Abfallwirtschaft entsteht nicht durch mehr Abfall. Es entsteht durch bessere Behandlung, präzisere Sortierung und mehr Rückgewinnung von Sekundärrohstoffen oder Energie.
Key Takeaways:
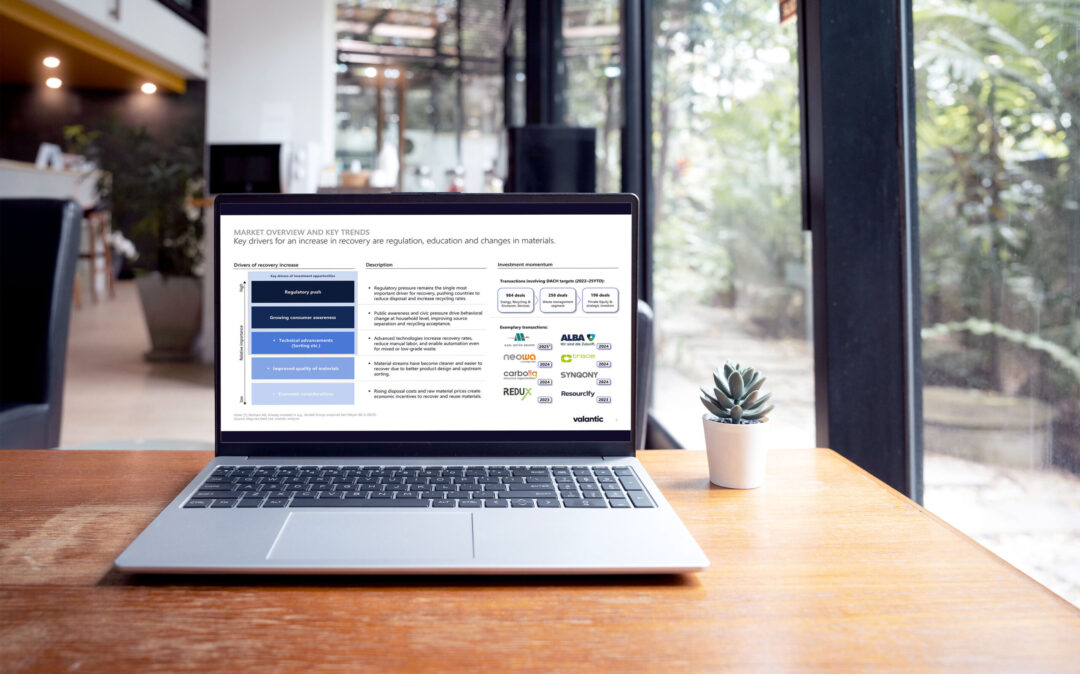
Regulierung ist heute die wichtigste Kraft in der Abfallwirtschaft. Die EU-Politik hat sich von der End-of-Pipe-Entsorgung hin zu systemischer Kreislaufwirtschaft entwickelt: von der Abfallrahmenrichtlinie über zwei Aktionspläne für die Kreislaufwirtschaft bis zur neuen Verpackungsverordnung. Bis 2035 müssen die Mitgliedstaaten 65% ihrer Siedlungsabfälle recyceln und die Deponierung auf 10% begrenzen. Viele sind von diesen Zielen weit entfernt: Mehrere südeuropäische Länder deponieren noch mehr als 75% ihrer Siedlungsabfälle (etwa Zypern mit 77% und Malta mit 79%), osteuropäische Länder noch mehr als die Hälfte (etwa Kroatien mit 58% und Ungarn mit 54%). Hinzu kommt der Druck der Verbraucherinnen und Verbraucher. Rund 64% sehen Nachhaltigkeit als wichtiges Kaufkriterium, und mehr als 80% der EU-Bürgerinnen und -Bürger befürworten strengere Regeln zur Recyclingfähigkeit. Technologie macht die Ziele erreichbar. KI-gestützte Sortierung erreicht eine Genauigkeit von fast 99%, KI-gestützte Logistik kann die Kosten um etwa 13% senken. Steigende Preise für Primärrohstoffe und CO₂-Abgaben in der EU machen Rezyklate wettbewerbsfähiger. Strengere Exportregeln halten mehr Abfall in Europa und erhöhen so die Behandlungsmengen im Inland.
Key Takeaways:
Der europäische Markt für Abfallwirtschaft ist stark fragmentiert und regional geprägt. Wenige internationale Marktführer konkurrieren mit Tausenden kleinen lokalen Anbietern. Die Deal-Aktivität ist hoch: Zwischen 2022 und 2025 gab es in der DACH-Region 984 Transaktionen in den Bereichen Energie, Recycling und Umweltdienstleistungen. Davon entfielen 258 auf die Abfallwirtschaft, und an 196 waren Private-Equity-Häuser oder strategische Investoren beteiligt. Wir unterscheiden drei Gruppen. Erstens regionale Full-Service-Anbieter für Gewerbe- und Industrieabfälle wie Lobbe, Knettenbrech + Gurdulic, Otto Dörner, Wurzer Umwelt, Brantner und Zentek. Sie verbinden Sammlung, Logistik und Recycling, meist innerhalb der DACH-Region. Zweitens spezialisierte Behandlungsanbieter wie Thommen Furler und Envirowater Group, die sich auf gefährliche Abfälle, Chemikalien oder Wasseraufbereitung konzentrieren und von hohen Markteintrittsbarrieren profitieren. Drittens digitale Anbieter wie Waste Vision, cTrace, Sensoneo, Synqony, Wasteer, Schüttflix, Resourcify und Evreka. Sie liefern Software und Hardware für Routenplanung, Sortierung, Tracking und Materialmarktplätze. Die Gruppen unterscheiden sich vor allem in Anlageintensität, Abfallart und Abdeckung der Wertschöpfungskette.
Key Takeaways:
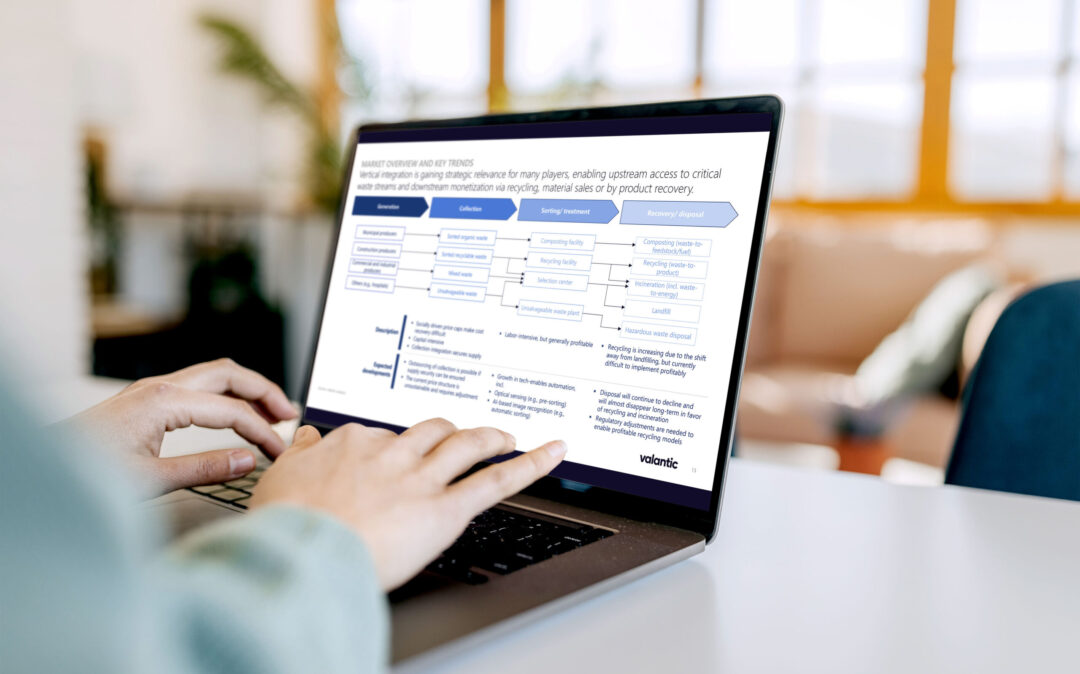
Die Wertschöpfungskette der Abfallwirtschaft hat drei Stufen: Sammlung, Sortierung & Behandlung sowie Verwertung & Beseitigung. Jede Stufe folgt eigenen wirtschaftlichen Regeln. Die Sammlung ist kapitalintensiv und im kommunalen Bereich oft durch sozial motivierte Preisobergrenzen begrenzt. Strategisch bleibt sie wichtig, denn wer die Sammlung kontrolliert, sichert sich den Zugang zu Abfallströmen. Sortierung und Behandlung sind personalintensiv, aber in der Regel profitabel, und Automatisierung durch optische Sensorik und KI-Bilderkennung steigert die Margen. Recycling wächst mit dem Rückgang der Deponierung, profitable Modelle hängen jedoch oft von Regulierung und Rohstoffpreisen ab. Die Geschäftsmodelle unterscheiden sich stark nach Segment. Siedlungsabfall ist sicher und infrastrukturähnlich, aber investitions- und logistikintensiv. Nicht gefährliche Gewerbe- und Industrieabfälle laufen über direkte, langfristige Verträge und bringen doppelte Erlöse: einmal über die Annahmegebühr und einmal über den Verkauf von Recyclingmaterial. In allen Segmenten erzielen integrierte Anbieter mehr Wert, weil sie sowohl die Zulieferung als auch die Vermarktung kontrollieren.
Key Takeaways:
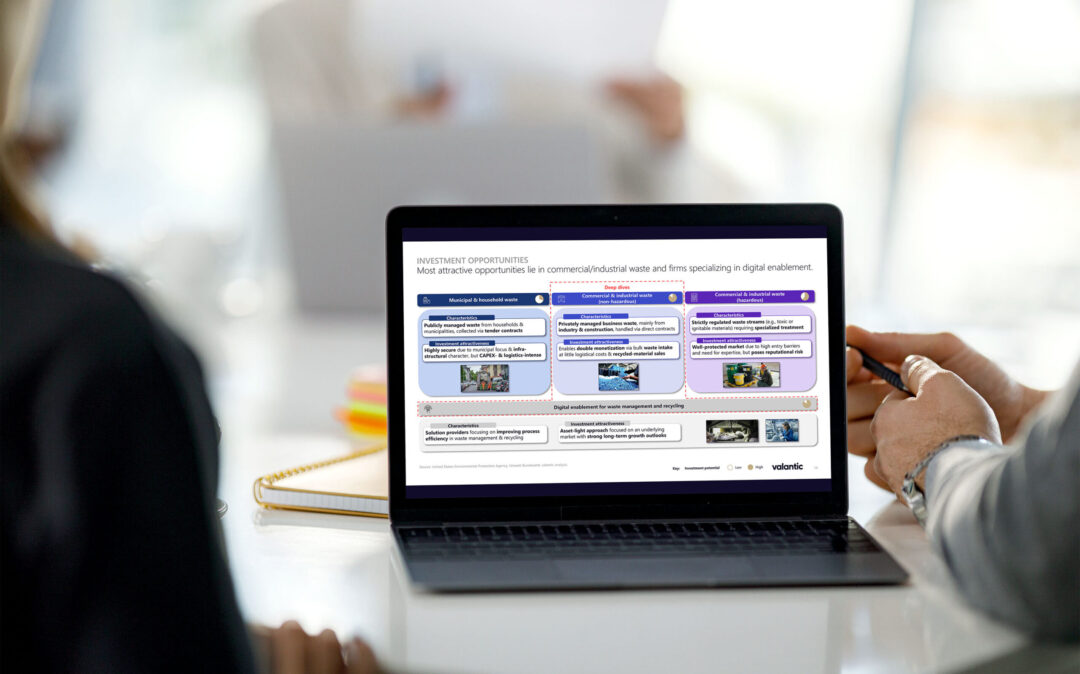
Das Investitionspotenzial in der Abfallwirtschaft unterscheidet sich deutlich nach Segment. Unsere Analyse zeigt zwei Schwerpunkte. Der erste sind nicht gefährliche Gewerbe- und Industrieabfälle (G&I-Abfälle). Das Segment profitiert von der wachsenden Bedeutung der Kreislaufwirtschaft, stabilen Langfristverträgen, doppelten Erlösen und hohen Verarbeitungsmengen, die die Margen steigern. Die Konsolidierung regionaler Anbieter schafft Skaleneffekte in Logistik und Sortierung, und zusätzliche Recyclingkapazitäten erschließen neue Umsätze mit Sekundärrohstoffen. Der zweite Schwerpunkt sind digitale Lösungen. Diese Anbieter steigern die Effizienz entlang der gesamten Kette: von digitaler Flottendisposition und KI-gestützter Routenoptimierung über Sortierung mit maschinellem Lernen bis zum automatisierten CO₂-Reporting. Die Asset-light-SaaS-Modelle bieten wiederkehrende Umsätze, Skalierbarkeit und Zugriff auf Kundendaten. Da viele Anbieter nur ein oder zwei Stufen der Wertschöpfungskette abdecken, liegt in ihrer Bündelung zu End-to-End-Plattformen ein klarer Hebel. Jährlich fließen mehr als 100Mio. EUR in EU-geförderte Forschungs- und Entwicklungsprojekte in diesem Bereich. Mehrere Risiken verdienen Aufmerksamkeit, darunter schwankende Rohstoffpreise, die Abhängigkeit von nationaler Steuerpolitik, hohe Kapitalintensität und wachsender Fachkräftemangel.
Key Takeaways:
Sie möchten die vollständige Analyse? Der komplette Viewpoint zum Markt für Abfallwirtschaft & Recycling ist auf Anfrage erhältlich. Er umfasst in der Regel Marktgröße, Markttrends und -treiber, Wettbewerbsumfeld, Wettbewerbergruppen, Wettbewerber-Benchmarks und eine Erklärung des Geschäftsmodells.
Jan Dingerkus
Partner & Managing Director
Private Equity Practice
Khalid Ouaamar
Managing Director
Private Equity Practice
Christoph Nichau
Partner & Managing Director
Private Equity Practice